住宅M&A|オーナーのための売却・事業承継ガイド
住宅会社の価値は、完成した住宅の数だけでは決まりません。契約済みの工事を、適切な原価と品質で完成させる力が要ります。引渡し後の点検・補修を続ける体制も必要です。住宅M&Aを検討する際は、その力を誰が、どの条件で引き継ぐかを整理します。
売却判断で先に押さえる5つの要点
- 全国の住宅着工と、自社の商圏・商品別の受注を分けて読む。
- 受注残は、一棟ごとに契約、進捗、残工事原価、入出金を照合する。
- 利益を正常化して評価倍率を検討し、余剰現金と負債を調整する。
- 価格とともに、許認可、経営者保証、顧客対応、従業員の条件を比較する。
- 工事中の現場と引渡し済み住宅の責任を、契約と引継ぎ計画でつなぐ。
本記事は、工務店、注文住宅会社、分譲住宅会社を経営するオーナー向けです。住宅リフォーム事業を併営する会社も対象にしています。公表されたM&A事例、最新の業界動向、事業価値評価を順に解説します。さらに、買い手との交渉から売却後の引継ぎまで整理します。
各社の公表内容と、本稿のアドバイザーとしての分析は区別して記載します。実務上の論点を明確にするため、評価の計算には架空モデルも使います。公表されていない成約倍率を推測で補うことはしません。
情報確認日:2026年9月20日。制度と契約条件は個別に確認が必要です。説明用の倍率・金額は、特定企業の査定額や住宅業界の成約相場を表すものではありません。
住宅M&Aの業界動向は、着工戸数から自社の受注条件へ読み替える
住宅M&Aで引き継ぐものは、建物をつくる会社の株式だけではありません。施主との約束を設計図にし、資材と職人を手配します。そして引渡し後の暮らしまで支えます。この一連の仕事も引継ぎの対象です。売却を検討する際は、業界全体の動向を把握します。さらに、自社の仕事が次の経営者の下でも続くかを確かめます。本章では公表された市場の事実と、売り手が自社に当てはめて考える論点を分けます。
2026年7月の住宅着工は増加したが、会社ごとの回復を意味しない
国土交通省は2026年8月31日に7月分の統計を公表しました。新設住宅着工は66,439戸、前年同月比8.2%増でした。一方、季節調整済年率換算値は77.4万戸で、前月比1.6%減です。前年比と季節調整後の前月比では、比較する対象が違います。そのため、見ている変化も異なります。どちらか一方だけで住宅市場の方向を断定しないことが出発点です。[1]
利用関係別では、持家が17,730戸で前年同月比0.4%増でした。貸家は30,164戸で10.0%増です。分譲住宅は18,208戸で14.6%増でした。分譲住宅のうち一戸建住宅は10,578戸で9.0%増です。総戸数には貸家やマンションも含まれます。そのため、注文住宅中心の工務店の成長率とは分けて考えます。[1]
住宅M&Aの商圏分析では、全国の数字を顧客の動きへ戻す
当センターの分析では、全国統計の次に自社の相談件数を見ます。その際、商圏別・商品別に分けます。顧客には、土地を持つ建替え希望者や土地を探す一次取得者がいます。賃貸住宅の建築主もいます。それぞれ契約までの時間や意思決定の条件が違います。まず過去の顧客を大きな分類に分けます。次に相談、設計申込み、契約、着工、引渡しの増減を追います。こうすると売上の先行きを説明しやすくなります。
着工数が回復しても、住宅会社の利益が同時に回復するとは限りません。以前の価格で契約した工事が、上昇した原価で完成する場合があるためです。また、自社の契約から着工までの期間が延びれば、足元の受注増が決算に表れるまで時間がかかります。住宅M&Aの説明資料では、受注月と完成月を分けます。そのうえで、単月の良い数字だけに依存しない説明を組み立てます。
リフォーム市場の総額と住宅部分を分けて読む
2026年9月10日には、リフォーム・リニューアル調査が公表されました。2026年度第1四半期の受注高合計は5兆427億円です。前年同期比では22.8%増でした。しかし住宅に係る工事は1兆807億円で7.6%減でした。一方、非住宅は3兆9,619億円で34.9%増です。これは建設業許可業者5,000者への調査からの推計です。また、住宅以外の工事も含みます。「リフォーム全体が伸びている」という見出しだけでは住宅会社の状況を説明できません。[2]
住宅の中でも、小規模な設備交換と、間取りを変える大型改修では経営の構造が異なります。設備交換は短い期間に多数の現場を動かす配車・手配が重要です。大型改修は既存建物の調査、設計変更、居住中施工への配慮が採算を左右します。両方を営む会社は、平均の粗利率だけでは説明が足りません。現場ごとの管理時間と追加費用の理由も分けて示します。これにより、引継ぎ後の運営を検討しやすくなります。
新築が伸びないから改修へ移ればよい、とは考えないようにします。既存住宅の受注には、過去に施工した顧客への連絡が必要です。また、調査できる担当者も要ります。少額案件でも採算を管理する仕組みも欠かせません。売却前に新分野へ急拡大する場合は、実行力を確かめます。まず実際の再受注件数と、継続して対応できる範囲を示します。未実現の売上を積み上げるだけの計画は避けます。
2025年の制度改正への対応を、担当者の経験から会社の仕組みに変える
2025年4月1日から省エネ基準適合の義務化対象が拡大しました。対象は原則すべての新築住宅・非住宅です。適用除外があり、手続の要否も規模や評価方法で異なります。小さな住宅でも対応が必要な場合があります。また、省エネ適判が不要でも適合義務がなくなるとは限りません。計画ごとの確認が必要です。[3][4]
同時に建築確認・検査や審査省略制度の対象が見直されました。木造2階建て住宅等では、提出図書や確認対象が変わりました。また、大規模な修繕・模様替えも建築確認が必要になる場合があります。既存住宅の改修は、建物の規模と工事内容に応じて要否を判断します。すべての修繕に同じ手続を求める説明も、リフォームは一律に確認不要とする説明も避けます。[5]
住宅M&Aで確かめる、設計から施工までの法改正対応
M&Aでは、法改正への対応を実際の業務として説明します。「対応しています」という一言だけでは、引継ぎ方が分かりません。誰が着工前の適用関係を調べ、誰が省エネ仕様を決め、設計変更時に誰へ戻すのか。確認申請だけを外注していても、施主への説明や現場との仕様照合は自社に残る場合があります。役割を記載した工程表は、資格者一覧だけでは見えない事業の継続性を示します。
例えば、断熱材や窓の代替品を選ぶ場面を考えます。納期だけで決めると、設計条件との不一致を見逃すおそれがあります。見積り、設計図書、発注書、施工記録の仕様を照合します。そのうえで、変更承認の記録を残します。これは本稿の実務上の提案です。特定の記録方式を法令が一律に義務付けているという意味ではありません。
住宅M&Aの直前にソフトを導入しても、管理能力が高まったとは限りません。まず、担当者が案件の最新版を確認できるようにします。また、退職者の端末だけに図面が残る状態も解消します。過去の説明をたどれることも大切です。買い手には、制度改正後の案件をいくつか示します。申請から引渡しまで一貫した記録があれば、運用を説明できます。
労務費の上昇は、住宅会社の外注単価と同じ数字ではない
2026年3月適用の公共工事設計労務単価が公表されています。全国全職種の単純平均では、前年度比4.5%引上げとなりました。これは公共工事の積算用の単価です。ただし、住宅会社の大工工事の請負単価を示す数字ではありません。個々の従業員の賃金が、一律に4.5%上がる意味でもありません。また、事業主負担の必要経費は別に考える必要があります。[6]
この指標を、そのまま自社の原価改定率には使いません。まず、発注実績がいつの条件に基づくかを点検します。次の現場から値上げするという連絡を受けていないでしょうか。その場合、受注残の原価を前年単価で見積もっていないか調べます。運搬、足場、廃材処理、応援要員の費用が別途になっていないか。買い手から指摘される前に、未反映の条件を整理しておくと協議を進めやすくなります。
改正建設業法は2025年12月に全面施行されています。労務費等の見積りや請負契約を適正化する規定が整備されました。安い外注費を維持していることだけを、会社の強みとして評価するのは危険です。適正な費用と無理のない工程を前提にします。その条件で協力会社が今後も仕事を受けられるかを確かめます。[7]
業界動向を売却判断に使うための確認表
表は横にスクロールできます。
| 外部の変化 | 自社で照合する資料 | 買い手に説明すること |
|---|---|---|
| 着工戸数の増減 | 商圏・商品別の相談、契約、着工の件数 | 需要の変化がどの段階に表れているか |
| 省エネ・確認手続の変更 | 設計工程、外注範囲、図書と施工記録 | 担当者が変わっても確認を続けられるか |
| 労務費や資材条件の変化 | 最新見積書、発注済額、未発注工種 | 過去の利益と今後の採算の差は何か |
| 新築・改修の需要構成の変化 | 工種別の利益と必要な管理時間 | 伸ばせる仕事と体制上増やせない仕事は何か |
住宅M&Aの時機を、市況だけで決めないことが当センターの見解です。自社の強みを記録で示せるかを確かめます。さらに、未解決の現場を管理し、引継ぎに時間を使えるかも大切です。市況がよくても経営者の健康や主要監督の退職予定に余裕がなければ準備は急ぐべきです。一方、短期の統計が弱くても、検討を始める理由はあります。良質な顧客関係と施工体制を説明できるかを考えます。
住宅M&Aで受注残を説明するには、金額を完成までの仕事へ分解する
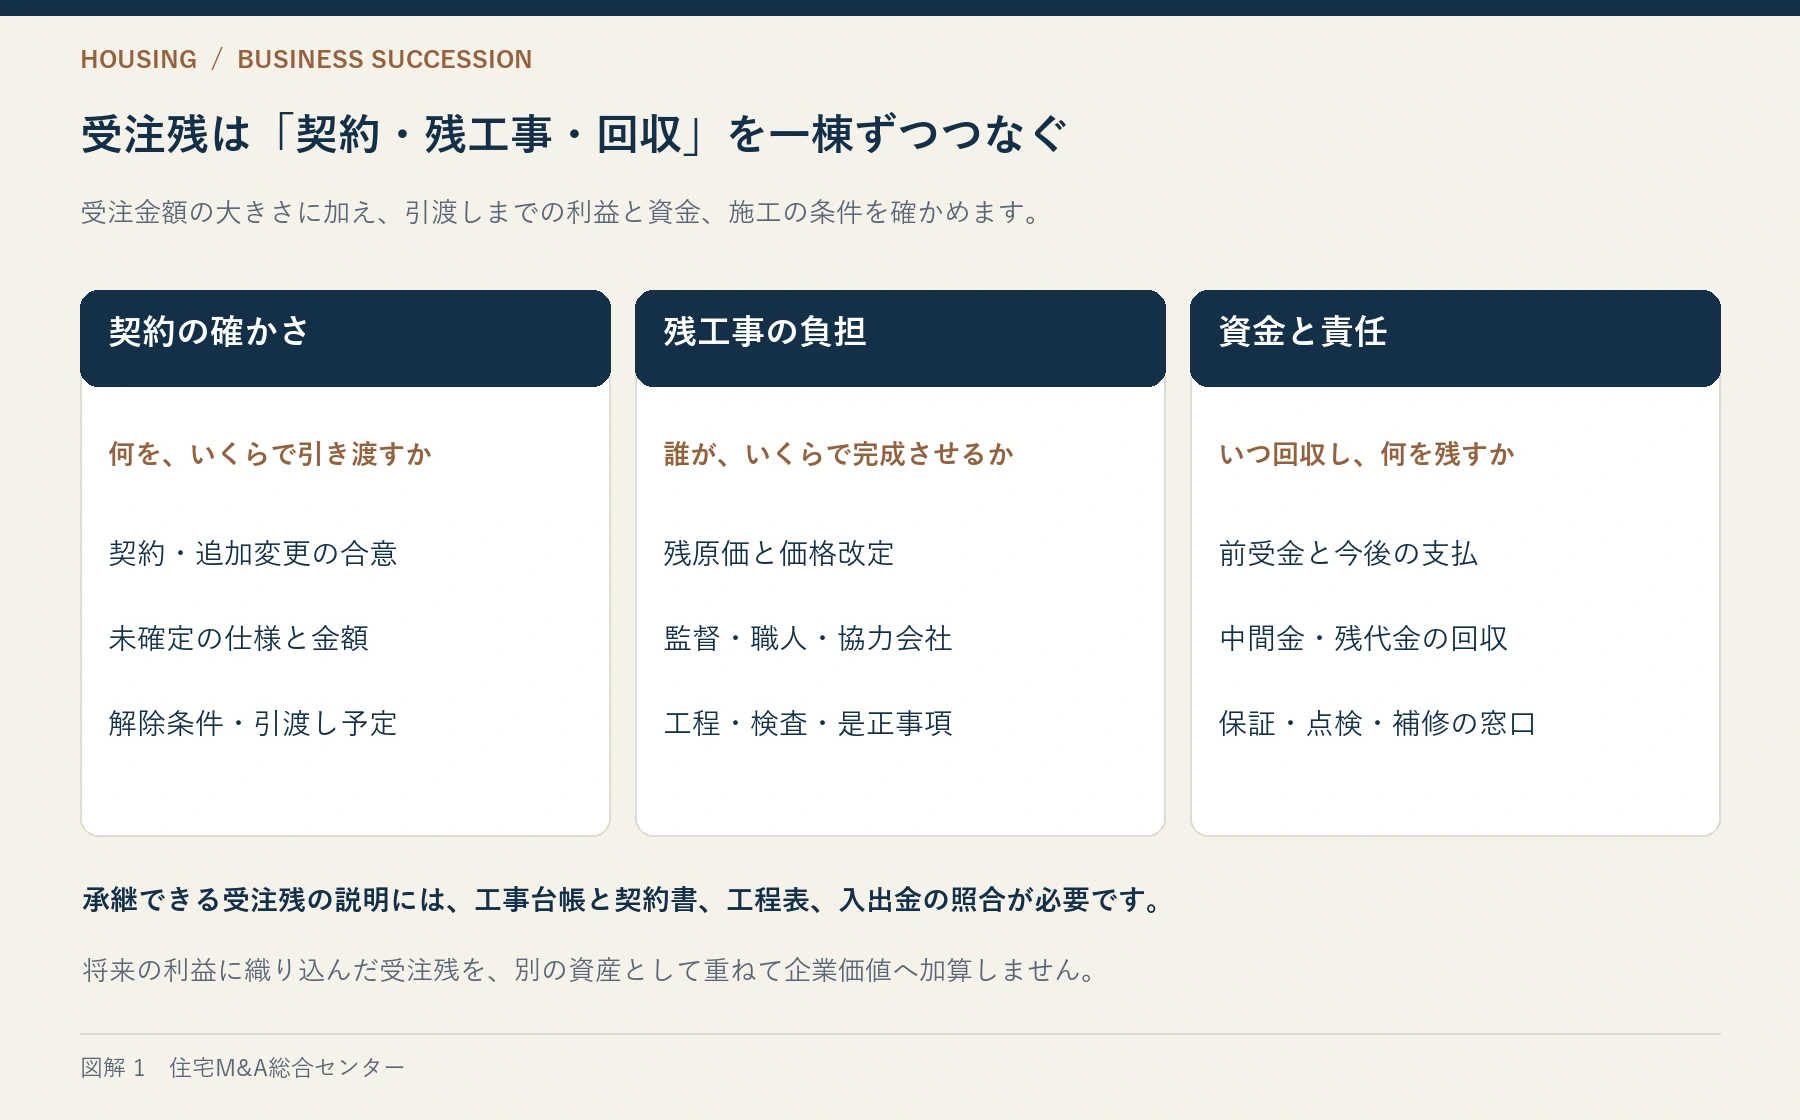
住宅M&Aで受注残を示す目的は、将来の売上を説明することです。ただし、受注残の総額だけでは価値の説明になりません。その工事を完成させる条件も必要です。売り手が準備したいのは、どの約束が確定していて、何がまだ決まっていないかを示す案件表です。工事の量、見込利益、残りの資金需要を順番に確認できる形にします。
相談、設計申込み、請負契約、着工を同じ箱に入れない
営業管理上の「受注」という言葉は会社ごとに異なる場合があります。例えば、購入意向を聞いた案件と設計契約済みの案件があります。請負契約まで結んだ案件もあります。これらを混ぜると、買い手は確定度を判断できません。まず用語をそろえます。正式契約前の相談案件は、営業上の見込みとして示します。契約済み工事とは分けて管理してください。
請負契約があっても、未了の条件が残ることがあります。例えば土地取得、住宅ローン、確認手続、最終仕様です。必要なのは、契約があるかないかの二択ではありません。着工できる条件と、顧客が解約や延期を検討し得る事情を、契約内容に即して確認します。施主の個人情報は検討に必要な範囲へ絞り、初期資料は案件番号や集計値で説明します。
確定度を示すために、全案件へ機械的に「成約確率80%」を付ける方法にも注意が必要です。率の根拠がなければ、数字が精密に見えるだけになります。過去の段階別移行実績は参考になります。ただし、制度や商品が変われば、同じ条件とは限りません。無理に確率へ変換せず、未了事項と予定日を示すほうが、買い手が検討できる場合も多くあります。
住宅M&Aの確認優先度を、受注案件の四分類で決める
表は横にスクロールできます。
| 案件の状態 | 最初に確認すること | 売り手が示す資料 |
|---|---|---|
| 契約済み・着工前 | 着工条件、最終仕様、職人と資材の手配 | 契約、設計工程、未決事項の一覧 |
| 施工中・通常進行 | 実際の進捗、未発注工種、完成予定 | 工程表、実行予算、発注と検収の記録 |
| 施工中・変更や遅延あり | 原因、顧客との合意、追加負担と回復計画 | 打合せ記録、変更見積り、対応責任者 |
| 完成済み・精算未了 | 未回収代金、残作業、引渡し・検収条件 | 精算書、請求・入金記録、残工事一覧 |
この分類は会計上の売上計上区分を置き換えるものではありません。案件の実態を調べるための管理上の整理です。会計処理は採用基準や契約条件を踏まえて確認します。工事の進捗表と帳簿が異なる場合は、その理由を説明します。会計上は売上が計上されていても、現場の作業が残る場合があります。そのため、両方を確認することが大切です。
件数の多い会社では、すべての案件へ同じ調査時間をかけることは難しくなります。変更額が大きい案件や長期間動いていない案件を先に確認します。また、担当者の退職が予定される案件も対象です。代表的な通常案件も抽出し、問題案件だけの説明にならないようにします。そうすると買い手は、例外の大きさと普段の管理の状態を分けて理解できます。
追加工事は、希望する請求額と合意済みの金額を分ける
住宅工事では、設備の仕様変更、収納の追加、外構の変更などが途中で生じます。施主の希望、工事の実施、追加代金の合意は別の事実です。そこで、それぞれの記録を確認します。担当者は「最後にまとめて請求できる」と考えているかもしれません。しかし買い手は、その前提の確認が必要です。口頭でのやり取りが残る場合は、現時点で確認できる内容を整理します。
ここで、追加工事300万円という仮定を置きます。書面等で金額を確認できる部分は180万円とします。残る120万円は協議中です。受注残を説明する表では、300万円を一つの確定売上にせず、合意済みと協議中を分けます。未合意分に対応する原価が既に発生しているなら、その原価も別に示します。この数字は実際の成約事例でも業界の平均でもありません。
合意記録を整えても、未説明の代金を一方的に求めることはできません。記録の整理と請求の妥当性は、分けて確認します。まず依頼内容、説明の範囲、実施条件を確かめます。そのうえで今後の対応を判断します。住宅M&Aを理由に急いで請求を変えれば、顧客関係を損なうおそれがあります。担当者と経営者が事実を確認し、必要に応じて専門家を交えて解決方針を決めます。
工程の遅れは、日数よりも依存する条件を説明する
工程表に「2週間遅れ」と書くだけでは、買い手は回復できるかを判断できません。止まっている原因を分けます。例えば納品待ち、職人の手配、施主の仕様決定、設計変更の手続です。さらに、次の工程がどの条件に依存しているかを示します。納品日が確定している遅れと、仕様が未決定の遅れでは、追加費用と引渡し見通しが異なります。
複数の現場を同じ大工や設備業者が担当していれば、一つの工期変更が他の現場に波及します。各工事だけを見て「余裕あり」と判断せず、担当者別の予定を重ねます。社長が電話一本で調整していた仕事は、手順を記録します。関係者、調整の順序、断られた場合の代替先が分かると役立ちます。ただし、代替先の名前があるだけで受注枠を確保できたとは扱いません。
引渡しが月をまたぐと、代金回収、借入の返済、展示場の集客計画などにも影響します。遅延による負担を計算するときは、契約上の扱いと実際に発生する費用を分けます。未確定の損害額を断定したり、逆に未請求だから負担なしとしたりしないことが必要です。買い手へは、確定した事実、見込み、追加確認中の項目を見分けられる形で提示します。
住宅M&Aの資金確認は、前受金と完成までの支払を合わせる
住宅会社の銀行残高には、今後の工事に対応する入金が含まれている場合があります。残高が多いことと、自由に取り出せる資金が多いことは同じではありません。案件ごとに、今後の入金予定と材料・外注費等の支払予定を並べます。会社全体で管理する場合も、支払が集中する理由を確かめます。どの工事の進行が影響するかを説明できる状態にします。
ここで見るのは利益率だけではありません。例えば、代金の回収は完成時でも、資材等への支払は先に来ます。このような工事は、利益が見込めても途中の資金を必要とします。逆に先行入金がある工事でも、その資金で別案件の不足を補っていれば余裕は変わります。月次の合計だけで不足時点が隠れる場合は、決済前後の数週間を細かく確認します。
まず、通常の運転資金として会社に残す範囲を考えます。事業価値の計算に入る前に、買い手と考え方を共有します。契約金、着工金、中間金、残代金という名称だけでは判断しません。契約内容、帳簿、入金実績を合わせて確認します。価格調整の仕組みは後章で扱います。ただし、必要な資金は受注残の説明段階から示します。それが後の減額交渉を減らす準備になります。
受注残の説明は、毎月同じ方法で更新できて初めて強くなる
住宅M&Aのために一度だけ作った一覧は、数か月の交渉で古くなります。月末残高をそろえるだけでは十分ではありません。新規契約、追加変更、着工、完成、解約の入力担当者を決めます。前月からの増減理由が追えると、買い手が別の日に同じ質問をしても説明がぶれません。更新日は一覧に明記し、契約書の版や工事台帳へたどれるようにします。
当センターは、残る仕事を自社で把握することを重視します。受注残の金額の大きさだけで、その強さは決まらないと考えます。未解決事項が一つもない会社を装う必要はありません。問題を見つけたら担当者を置き、施主や協力会社と調整します。その手順が見える会社は、後任も事業を理解しやすくなります。売却前の説明力を上げる作業は、通常の工事管理の改善にもつながります。
住宅M&Aの工事採算は、完成時利益と施工能力をつないで確かめる
年度の粗利率だけでは、利益を生む仕事までは分かりません。また、どこに無理があるかも見えない場合があります。社長が無償で多くの現場を補う会社があります。一方、責任者が分担して管理できる会社もあります。同じ粗利率でも、承継後の費用は変わります。住宅M&Aの倍率計算に入る前に、利益を生む工事管理を確かめます。
実行予算と完成原価の差を、現場の責任追及で終わらせない
工事別に契約時の予定利益と完成時の実績を並べます。すると、どの時点で採算が変わったかが見えてきます。次に差額の理由を分類します。資材単価、数量の見込み違い、追加変更、やり直し、工期延長などです。「現場の粗利が悪い」だけでは説明が足りません。買い手は、同じ問題が繰り返されるかを知りたいためです。
仕入先からの請求書がまだ届いていない工事では、帳簿上の原価が少なく見えることがあります。発注書、納品・作業の実績、未請求分の見込みを照らし合わせ、未計上がないかを確かめます。反対に別案件の資材が誤って付けられていれば、その理由と修正の履歴を残します。M&Aのために利益を見栄えよく直すのではなく、実態へ近づけるための照合作業です。
価格を改定した後の契約と、改定前の契約を混ぜた粗利率にも注意します。完成工事が、改定前の安い価格を引きずっている場合があります。一方、新規契約は改定価格で採算を確保している可能性があります。逆の状態もあり得ます。そこで、契約時期をそろえた案件群で利益を比較します。過去実績から将来を説明する際の前提が明確になります。
住宅M&Aに備え、通常案件と例外案件で採算が変わる理由をつかむ
小規模会社が全案件を精密に分析することは簡単ではありません。最初は完成した案件の中から、通常案件、利益が大きく変動した案件、新しい商品仕様の案件を選びます。分析を現場担当者だけに任せず、営業、設計、購買の判断がどこで影響したかを確認します。現場だけで解決できない原因を分けることが、後任へ改善策を渡すことにつながります。
住宅M&Aで説明する、一棟の粗利と会社の利益の違い
工事別の利益を説明するときは、どこまでの費用を原価へ含めたかを明らかにします。費用の区分は会社の管理方法によって異なる場合があります。例えば監督の人件費、車両費、設計外注費、現場の通信費です。買い手の管理基準へ合わせて比較するときも、実際の費用が消えるわけではありません。区分を変えた部分が分かる表を添えます。
展示場、モデルハウス、広告、営業人員の費用は、契約を取るために必要な支出です。特定の大型受注だけで広告効率がよく見えているなら、その受注を除いた状況も確認します。紹介受注が多くても、社長が日常的に顧客を訪問する場合があります。その交通費や時間が別の費用に埋もれていないか確認します。紹介が自然に発生するという説明だけで費用をゼロにしないことが大切です。
設備投資や点検、採用を先送りすると、利益が増える場合があります。しかし引継ぎ後には、その支出が必要になる可能性があります。必要な支出と任意の成長投資を分けて示します。現状維持に欠かせない支出を一覧にします。例えばソフト更新、車両更新、安全設備の補充です。買い手も大きな予備費を一律に置かず、実態に沿って検討できます。
施工能力は、監督の人数に平均棟数を掛けて求めない
監督の人数から同時に持てる現場数を求める方法は分かりやすいものです。ただし、それだけでは会社の実態を取りこぼします。必要な時間は、現場の距離や工法、打合せ頻度で変わります。また、職人の経験や改修の難易度も影響します。担当者ごとの現場数に加え、工程の重なりも見ます。さらに移動、検査、顧客対応の予定を確かめます。
特に注文住宅では、同じ週に上棟、設備の確定、竣工検査が集中すると負荷が高まります。全体の年間棟数に余裕があっても、その週に対応できなければ工程が滞ります。代表者がどの場面で応援しているかを記録し、引継ぎ後にその役割を誰が担うかを決めます。売却後も社長が残る前提と、一定期間で退く前提では必要人員が変わります。
資格の保有と、日々の仕事を担う能力を区別する
資格を持つ従業員についても、保有資格だけで仕事の代替性を判断できません。設計や申請の実務、施主対応、若手への指導に得意不得意があります。資格上の配置要件の確認とは別に、通常業務の担当を整理します。資格者の退職時には、法的手続が必要になる場合があります。また、日々の仕事の分担も変わります。この二つは別に整理します。
住宅M&Aを人材不足から考える場合は、買い手の支援策を具体化します。「人を派遣する」という言葉の中身を確かめることが大切です。どの職種を、いつから、何日程度配置するのか。費用はどちらが負担し、勤務地や指揮命令はどうなるのか。買い手グループに人材がいても、対象地域の現場へすぐに入れるとは限らないためです。
住宅M&Aで協力会社との関係を引き継ぐための情報
工務店の施工力には、協力会社との連携が含まれます。まず発注額順の名簿を作ります。加えて、担当工種、施工地域、得意な仕様、繁忙期、支払条件を整理します。少額の取引でも、急な修繕や難しい現場で重要な役割を担う会社があります。経営者しか知らない連絡の取り方や過去の約束も、必要な範囲で引継ぎます。
一社への発注集中は、常に弱みとは限りません。仕様理解が深く、品質のばらつきを減らせる利点もあります。その一方で、その会社の担当者が休んだ場合や繁忙期に仕事が重なった場合の対応を確認します。代替先を増やす場合も価格だけでは判断できません。図面の読み方、施工品質、現場の連絡方法を合わせる時間が必要です。
買い手がグループの購買条件を導入すると、仕入価格が下がる可能性があります。ただし、地元の協力会社の納期対応や小口配送、緊急対応まで同じように代替できるとは限りません。材料の単価差から得る利益と、切替えによる現場負担を比較します。売り手は、現在の取引関係の中で維持すべき機能を説明します。そのうえで、変更できる範囲を検討します。
品質記録は、過去の責任と次の改善をつなぐ
完成写真は施工実績を伝える材料になります。一方、工事の管理状態を示す写真とは役割が違います。隠れる部分の記録や、検査の指摘と是正を残します。使用材料と設計変更の履歴も整理します。こうした情報は、引渡し後の相談対応に役立ちます。過去の記録を整えるときは、実際に残るものと、後から確認したものを区別します。
記録がない部分を、推測で「確認済み」に変えることはできません。住宅M&Aの準備では、品質記録の不足を分類します。追加調査できるものや、施工担当者へ確認するものがあります。現時点で判断できないものは、その旨を記します。資料の量だけでは、買い手の不安は解消できません。問題発生時に調べて対応する道筋を示すことが重要です。
不具合の発生件数を示す場合も、集計の基準を定めます。軽微な調整と重大な漏水を単純に同じ1件として合計すると、実態が伝わりません。内容、受付から初動までの日数、未解決か解決済みか、再発の有無を分けます。瑕疵や保証の責任範囲は後章で扱います。品質情報は、その負担を見積もる材料になります。さらに施工方法の改善にも役立ちます。
住宅M&Aで引継ぎやすい施工会社は、例外を扱う手順が見える
表は横にスクロールできます。
| 平常時に見える強み | 例外が起きた際に確認すること | 承継前に残す記録 |
|---|---|---|
| 工程が安定している | 納品遅延時に誰が再手配するか | 代替判断と施主への説明の記録 |
| 粗利率が高い | 追加変更や未請求原価を含めても続くか | 契約から完成までの採算の変化 |
| 職人との関係が長い | 社長不在でも発注・相談ができるか | 担当窓口、作業条件、調整方法 |
| 顧客の評価がよい | 苦情や不具合の対応が属人化していないか | 受付、判断、是正、完了の履歴 |
「社長がいなくても回る会社」を一日で完成させる必要はありません。今どの判断に社長が必要で、誰を育てれば任せられるかを具体化することが先です。引継ぎ期間中に、後任が判断し社長が確認する案件を設ければ、必要な期間と役割も見えてきます。住宅M&Aでは、この実行可能な移行計画を説明します。過去の高い利益率と同じくらい重要です。
住宅M&Aと事業承継の選択肢を、誰が何を引き継ぐかで比較する
住宅M&Aを検討すると、譲渡価格に関心が集中しがちです。しかし、施工中の現場や引渡し済み住宅の相談は残ります。地域の取引関係も、経営者の退任後へ続きます。まず、所有、経営、技術、顧客対応を誰が引き継ぐか描きます。その後に方式や買い手を選ぶと、価格協議の前提が明確になります。
親族、従業員、第三者を同じ条件で比較する
中小企業庁は、引継ぎ先により事業承継を分類しています。親族内承継、従業員承継、M&Aによる社外への引継ぎです。社内に後継者候補がいることと、株式取得の資金や経営を担う準備が整っていることは別です。候補がいない場合でも、第三者への承継を含めて検討する余地があります。[8]
親族への承継では、まず家族が会社を継ぎたいか確認します。さらに、現場と経営のどちらを担いたいか話し合います。建築が好きでも、借入や採用、資金繰りの判断まで引き受けたいとは限りません。従業員への承継では、社内の信頼が強みになります。一方で、株式取得や個人保証の負担を過小評価しないことが必要です。本人の希望を確認せず、既定路線として周囲へ説明するのは避けます。
第三者への譲渡では、売却代金を受け取れる可能性があります。加えて、採用、購買、設計、資金管理を補える相手かが論点です。ただし、資本が入ればすべて改善するわけではありません。引継ぎ先が何を変え、何を残すかにより結果が変わります。単独継続も含め、必要な投資と人材を並べます。経営者が働く期間もそろえ、同じ条件で比較します。
住宅M&Aの協議条件へ変える、雇用や屋号を守る希望
「従業員を守りたい」という希望は重要ですが、そのままでは交渉条件として曖昧です。現在の従業員の継続雇用、勤務地、賃金体系、職種、教育機会など、何を重視するかを整理します。すべてを永久に固定する約束が現実的とは限りません。どの範囲を、どの期間、どのような確認方法で扱うかを、買い手との協議で具体化します。
屋号を残したい場合も同様です。看板の名称だけを残すのか、設計の特徴や地域の対応窓口まで残すのかで必要な運営が異なります。協力会社を大切にしたいなら、取引継続の基準を考えます。また、発注条件を変える際の話合いの方法も論点になります。思いをすべて価格へ換算する必要はありませんが、実行したかを確認できる形へ近づけます。
住宅M&A後も関わるオーナーは、担当する仕事を明確にします。出社日数や役職名だけで判断しないことが大切です。主要顧客の紹介、難しい補修の相談、施工責任者の育成など、必要な役割を限定します。新しい経営者と以前の社長が同じ案件へ異なる指示を出すと、現場は迷います。決裁権と相談窓口を分け、任せる時期を段階的に決めることが大切です。
全株式の譲渡、段階的な承継、事業の切出しでは準備が違う
表は横にスクロールできます。
| 検討する形 | 住宅会社で考える狙い | 早めに確認する条件 |
|---|---|---|
| 株式の全部を譲渡 | 会社を単位として経営を引き継ぐ | 株主構成、経営者の退任、会社に残る負担 |
| 一部株式の譲渡や段階的な資本参加 | 経営を続けながら補完機能を導入する | 意思決定権、残る株式の扱い、将来の出口 |
| 特定事業の譲渡 | 新築、改修、関連事業の範囲を選んで引き継ぐ | 共用する人員・設備、契約、許認可、残る会社の運営 |
| 社内承継と外部支援の組合せ | 後継者を中心に不足機能を補う | 資金、経営支援の範囲、支援終了後の体制 |
方式の名前だけで、負担の大小は決まりません。新築と改修では、監督や店舗、顧客管理、保証窓口が共通かもしれません。そのため、事業を切り出すと運営費が増える場合があります。譲る事業の利益だけを示す前に、現在は共用している機能を特定します。残す会社に管理部門が必要なのか、賃貸料や業務委託費を設定するのかも検討します。
段階的な承継は、次の意思決定まで考えて選ぶ
段階的な資本参加では、初回の売却後も株主として残ります。そのため、意思決定や将来売却の条件が重要になります。残る株式をどう売るかを先送りすると、認識がずれる可能性があります。将来の評価方法や退任時期も、早めに話し合います。初回から議決権、追加資金の負担、利益配分を整理します。残る株式の譲渡条件も確認します。
株式譲渡か事業譲渡かによって、契約、雇用、許認可の扱いも変わります。会社を単位とする譲渡でも、人員や役員の変更に伴う確認が不要になるわけではありません。事業の一部を譲る場合は、引継ぐ仕事と必要な手続をさらに細かく確認します。具体的な許認可・労務・保証の確認事項は、後章の買収前調査と契約の説明で扱います。
住宅M&Aの買い手は、業種より果たせる役割で選ぶ
同じ住宅会社は、施工や設計を理解しやすい相手です。一方、商圏や協力会社の重複を整理する場合があります。他地域の会社は、出店の足掛かりを求めるかもしれません。ただし、距離が離れると日常の支援方法が課題になります。住宅周辺の事業者も候補になります。施工会社の管理体制を保てれば、補完関係をつくれる可能性があります。
住宅M&Aの候補先との面談では、実際に困っている仕事を取り上げます。抽象的な相乗効果だけで判断しないためです。例えば、申請図書の作成が集中する時期に誰が支援するかを聞きます。採用担当がいない会社へ応募者を集める方法も確認します。さらに、休日の補修受付をどう扱うかを話し合います。役割と費用を確認すると、買い手の規模だけでは見えない適合性を比べられます。
買い手が示す成長計画も、対象会社の施工能力と照合します。契約を増やすには、監督や職人を増やす準備も必要です。その裏付けがなければ、品質や工期への負担が高まります。売り手が現状の制約を率直に示すことは、交渉で不利な情報を渡すだけではありません。実行できる成長範囲を共有し、譲渡後の混乱を減らすために必要な説明です。
売却を決める前でも、承継の準備は始められる
最初から譲渡方式や希望価格を確定する必要はありません。まず、経営者が今後何年働きたいかを整理します。次に予定する投資、後継候補の意向、施工中の案件を確認します。退職予定者も把握すると、選択肢を比べる材料になります。現場が忙しい会社は、すべてを一度に整える必要はありません。まず経営者にしか分からない判断から記録します。
準備を進める途中で、当面は単独継続し、人材育成を優先する判断になることもあります。その場合でも工事採算や受注残を整えた作業は残ります。反対に、退任希望や人員の状況から、外部承継を急ぐ場合もあります。その場合は希望日から逆算します。候補先の探索と、必要な手続の確認を進めます。売却を相談したこと自体を、必ず売る約束と考える必要はありません。
当センターは、譲渡する対象と、続ける約束をまず整理します。その二つをつなぐことが、住宅会社の承継に有効だと考えます。株式や事業の範囲だけを決めても、施主や従業員の不安には答えられません。逆に、思いだけを共有しても費用と権限が決まらなければ実行できません。以降の公表事例、価値評価、買収前調査を、この二つの視点で読み進めてください。
住宅M&Aの公表事例から、買い手が引き継ぐ機能を読む
住宅会社の売却事例では、取引金額と対象範囲を確認します。どの法人・機能・地域が買い手へ渡ったかを読みます。住宅会社には設計施工、土地仕入れ、資材調達の機能があります。集客、資金調達支援、引渡し後の対応もあります。これらが一社に集まる場合も、グループ内で分かれる場合もあります。同じ「住宅会社の買収」でも対象は異なります。評価する利益や必要な運転資金も一致しません。以下では公表された事実と、それを売主の検討に応用する本稿の見解を分けます。
ヤマダとヒノキヤの事例:段階的な資本参加と株式交換
ヤマダホールディングスは2020年の公開買付けで子会社化を進めました。その後、2022年4月にヒノキヤグループを完全子会社化しました。2022年2月の公表資料では、株式交換の方法を示しています。ヒノキヤグループ株式1株への割当ては6.2株です。割り当てるのはヤマダホールディングスの株式です。連携を深める背景には、販売拠点の活用があります。資材の共同仕入れ等も説明されています。[9][10]
ここに登場する6.2は、交換する株式の比率です。営業利益の6.2年分や、EBITDAの6.2倍という意味ではありません。住宅業界の標準的な買収倍率でもありません。住宅M&Aの比較資料では、このように単位の違う数字が並ぶことがあります。価格検討に使う前に、その数字の意味を読み分けます。株式交換比率、利益倍率、取得持分の割合はそれぞれ異なります。[9]
対価と権限から、自社の選択肢を考える
本稿では、売主が受け取る対価の形を重視します。経営上の権限も同時に考える必要があります。現金で株式を売る場合は受取額と時期が主要な論点になります。買い手の株式を受け取る場合は、株価や売却の制約も加わります。処分できる時期と、自分の資産に占める集中度も確認します。買い手の成長に参加できる可能性はあります。ただし、受領時の株式評価額は将来の確定した生活資金ではありません。
また、ヒノキヤグループは2023年7月に組織を変えています。住宅系子会社6社を吸収合併し、カンパニー制へ移行しました。完全子会社化の後にも組織は変わり得ます。地域工務店でも、社名以外の運営体制を確認します。見積りの承認、採用、施工管理を誰が担うかを考えます。顧客への保証説明も確認したいところです。この事例から特定の雇用条件や地域ブランドの永久維持が約束されたとは推測しません。[10]
ロゴスとGALLERY HOUSEの事例:地域ごとの営業基盤を束ねる
ロゴスホールディングスの沿革にも住宅事業の取得が記載されています。2022年5月のGALLERY HOUSE株式100%取得です。会社概要では、デジタルマーケティングによる集客を挙げています。DXによる効率的な運営も注文住宅事業の特徴としています。取得額が示されていない沿革から買収倍率を逆算することはできません。[11]
住宅M&Aを広域グループと交渉する際は、二つの機能を分けて説明します。一つは地域で積み重ねた顧客接点です。もう一つは共通化できる管理業務です。これにより、承継後の役割を具体的に話し合えます。地域の地盤、気候、職人の得意分野を知る現場の判断まで一律にする必要はありません。一方、反響管理、原価集計、発注承認、設計情報の共有には共通化の余地があります。まず、一棟の受注から引渡しまでの流れを示します。その中で、残す部分と粗利益を改善できる部分を説明します。
集客と施工能力を同じ表で確認する
例えば、問い合わせ件数だけ多くても十分ではありません。設計担当者が不足し、商談化できない場合もあります。その場合は、広告の統合だけでは成果が出ません。反対に、施工能力に余裕のある会社もあります。集客費の重複が重いなら、集客支援が受注増につながる余地があります。買い手向けの資料では、反響から着工までの各段階を揃えます。初回面談数、プラン提示数、契約数も確認します。地域で知られた社名という説明を、数字で補います。次の一棟を受けられる能力の裏付けを加える考え方です。
再生支援の対価と株式価格を分ける
その後、同グループの豊栄建設は民事再生支援にも取り組んでいます。2026年6月には札証物産から分譲住宅事業を譲り受けました。4月の契約公表では譲渡価額16億円と、対象資産・負債の範囲が示されていました。この金額は、別の事業譲受案件の対価です。GALLERY HOUSEの株式取得額ではありません。再生支援案件では、対象資産の構成を確認します。通常営業を続ける会社の株式価値と単純には比較できません。[11][12]
この後続事例から考えたいのは、工事を続ける資金と実行能力です。これらが相手選びの中心になる局面もあります。時間的な余裕があれば、複数の案を比較できます。株式売却や特定事業の譲渡が考えられます。施工管理を補強してから売る方法もあります。資金不足が目前になると、交渉の優先事項も変わります。引渡しを止めないことを、価格とともに重視する必要があります。
カシワバラと東京組の事例:修繕と新築の機能をつなぐ
カシワバラ・コーポレーションは東京組を完全子会社化しました。2022年5月26日の発表で、同日の全株式取得を報告しています。東京組は、注文住宅の設計・施工を行う地域ビルダーです。発表では世田谷区や城南地区を中心とする事業が紹介されています。買い手はインフラメンテナンスや大規模修繕等を手がけています。取引の背景には、住宅関連サービスの領域拡充を挙げています。公表資料に取得対価の記載はありません。[13]
住宅M&Aの売主は、得意分野と別サービスとの接続を考えます。この事例を自社の検討に使う際の論点です。新築に強い会社でも、点検記録が分散している場合があります。それでは、買い手が顧客基盤を直ちに活用できるとは限りません。修繕やリフォームへの展開にも、情報の整理が必要です。施工図面、使用資材、保証の内容を整理します。過去の対応履歴も揃えば、将来の提案を検討しやすくなります。ただし、顧客への案内や情報利用には確認が必要です。契約と個人情報の取り扱いを確認してから設計します。
地域の紹介関係を次の経営へ残す
紹介営業に強い会社は、その関係がどこに残るかを確認します。社長個人に紹介が集中している場合があります。営業担当や顧客管理の仕組みに関係が残る場合もあります。前者であれば、退任後の受注予測に移行期間を置く必要があります。後者であれば、買い手が継続して紹介を受ける方法を説明できます。本稿では、累計の施工棟数に加え、現在の顧客関係を重視します。連絡が取れ、対応を継続している範囲を示します。その方が、承継後の価値を具体的に説明できます。
無垢スタイルとカクニシの事例:資本提携の範囲を確かめる
無垢スタイル建築設計は2022年3月15日に資本提携を公表しました。相手はカクニシビルダーおよびカクニシ都市開発です。提携は同年3月1日付とされています。発表では、経営資源やノウハウを組み合わせる考え方が説明されています。一方、取得割合や取引代金は示されていません。したがって、100%取得や特定の売却価格とは記載しません。現在の会社情報でもカクニシビルダーはグループに掲載されています。[14][15]
「資本提携」という言葉だけでは、売主が何を手放し、何を残したかは決まりません。一部の株式を残すなら、株主としての権限が課題になります。利益配当、追加投資、借入、出店について確認します。将来の株式売却も論点です。社長を続ける契約と、株主として権利を残す契約も別です。住宅M&A後も経営に関わるなら、担当業務を明確にします。決裁できる金額も決めます。役職名だけでは希望する権限を表しきれません。
提携後の一棟を具体的に話し合う
本稿が提案するのは、初回の相手面談から「提携後の一棟」を想定することです。誰が土地情報を選び、誰が見積りを承認するかを話します。職人を手配する基準も順に確認します。得意な自然素材や設計思想を守るには、実務の準備が必要です。資材調達、予算、教育を具体化します。方針が一致していても、実務の承認に時間がかかる場合があります。工期が延びれば、顧客満足も収益も損なわれます。理念と実務の両方が動く体制を探します。
積水ハウスとChesmarの事例:住宅本体と関連機能の取得時期
積水ハウスは2022年6月にChesmar Homes等の持分取得を公表しました。米国テキサス州で戸建住宅事業を行う会社等が対象です。発表時の取得価額は約5億1,400万米ドルでした。住宅事業に加え、金融サービス等の関連会社を含む計画です。後続の四半期報告書では、企業結合の実行を確認できます。住宅事業会社等は2022年7月1日です。住宅ローン等の関連会社は同年12月30日でした。[16][17]
さらに、米国グループビルダー4社の組織再編が行われています。2025年9月に公表した計画にはChesmarも含まれます。積水ハウスは2026年1月6日に再編完了を発表しました。買収の実行日と、グループ全体の運営体制が統合される時期は一致するとは限りません。なお、米国の事業規模や土地保有は日本の地域工務店と異なります。住宅金融制度や資金調達環境にも差があります。この金額を国内の売却相場へ転用することはできません。[18][19]
関連機能を渡す時期と条件を揃える
住宅M&Aの売主は、関連会社や別事業を渡す時期を確認します。すべてを同日に同じ条件で渡せるとは決めつけないことです。設計会社や資材販売会社を含めるなら、各社の準備が必要です。保有不動産や別法人のリフォーム部門も同様です。対象ごとの準備と相互依存を確認します。住宅本体だけ先に渡す場合も、移行条件は残ります。従来の価格での資材調達や図面の利用を確認します。また、未完成工事を誰が支えるかを決めます。買収代金以外の移行条件にも経済価値があります。
住宅M&Aの条件を考えるため、五つの事例を自社へ当てはめる
これらの事例では、設計施工以外の機能も取引に関わっています。住宅事業の価値は、その営業利益だけでは説明しきれません。販売拠点や地域の顧客接点、集客・管理の仕組みが関わります。関連サービスや支配権の範囲も取引の姿を変えます。一方、公表資料だけでは分からない部分もあります。売主の個人的な退任理由や、非公表の雇用条件はその例です。保証負担や実際の手取り額も分からないことがあります。見えない条件を補って「成功事例」と断定せず、自社が確認すべき項目へ置き換えます。
事例を比較するなら、売却対象と対価の形を並べます。取引時点、取得後の組織変更、非公表事項も記入します。相手の規模だけで比べないための表です。企業名を外しても、自社の売却方針を説明できる状態を目指します。そこまで整理すれば、事例紹介が意思決定に役立ちます。有名企業による買収のニュースは、検討のきっかけになります。さらに、買い手が自社を引き継いだ初日を想像します。何を実行できるかを考える材料にします。
工事別の採算から、売却後も続く利益を組み立てる
住宅会社の決算書には、一年分の受注判断や工期のずれが重なります。原価見積りや引渡し後の負担も反映されています。評価倍率を決める前に、その利益のうち次の経営者でも再現できる部分を説明します。本稿では、この作業を正常収益の整理と呼びます。税務申告の数字を都合よく書き換える作業ではありません。申告済み・確定済みの会計数値を出発点にします。そして、買い手が経営を続ける前提を別表で示します。
売上高より先に、一棟の粗利益がどこで変わったかを見る
注文住宅では、見積りから引渡しまでに条件が動きます。仕様、資材価格、外注費、工期などの変化です。契約時の粗利益率だけでは、最終的に残った利益を説明できません。まず、直近の完成工事の契約額と値引きを確認します。追加変更契約額も並べます。さらに、当初原価、追加原価、最終原価を比較します。次に、設計変更、地盤、資材、現場手直しなど、差額が生じた理由を分類します。粗利益率の高低と原因をセットで示します。
仮に、契約時に粗利益600万円を見込んだ一棟を考えます。追加工事の原価が150万円発生したとします。一方、回収した追加代金は70万円と仮定します。他の条件が同じなら粗利益は520万円です。この80万円の低下が、一度限りか毎年起きるかを確認します。変更工事の承認方法に原因がある場合もあります。原因により、正常収益の扱いは異なります。後者なら、未回収の追加工事を丸ごと一過性費用として除く説明は成り立ちません。
平均値に埋もれた赤字工事を確かめる
完成棟数が増えても、利益が伸びない会社があります。少数の赤字工事が全体を押し下げていることもあります。平均値だけで見ると、標準仕様の工事と特殊な敷地条件の工事が混ざります。住宅M&Aの準備では、自社の採算差を説明できる区分を使います。例えば、商品、地域、担当者、受注時期で分けます。都合のよい工事だけを残すために分類するわけではありません。引き受けるべき条件と避けるべき条件を明らかにします。それを買い手と共有することが目的です。
住宅M&Aの受注残は、残る売上・原価・資金で読む
受注残は、将来売上の見通しを考える材料になります。ただし、総額がそのまま価値になるわけではありません。まず、単なる商談、申込み、締結済み契約を区別します。締結済みでも、未確定事項を把握します。着工条件、住宅ローン、土地引渡し、設計変更などです。そのうえで、未計上売上と追加で必要な原価を整理します。各案件の入金時期と引渡し予定も揃えます。会計上の進捗に応じた売上計上がある場合は、既に計上した部分との重複を除きます。
計算例として、ある工事の残る売上計上額を2,000万円とします。残る原価は1,600万円と仮定します。残る粗利益は400万円です。ただし、この400万円を事業価値へ追加できるとは限りません。評価に使う来期の利益予測へ既に含めているなら、別に足すと二重計上になります。また、その粗利益から工事担当者の管理費や会社共通の費用を支える必要があります。住宅M&Aでは、受注残を利益予測の裏付けとして扱います。
受注残が多い会社ほど売りやすいとも限りません。古い単価で契約した工事には、価格改定が及ばない場合があります。その場合、件数の増加が資金需要と低採算工事を増やします。逆に、契約書と変更手続が整った受注残もあります。協力会社の手配まで済んでいれば、予測の信頼性を高めます。売主は「何か月分あるか」を説明します。さらに、利益と資金流入としてどの程度実現するかも示します。
住宅M&Aの評価に反映する、未成工事支出金の回収見込み
未成工事支出金には、まだ完成していない工事等に投じた原価が含まれます。帳簿残高があることと、その金額を将来回収できることは別です。案件ごとの台帳と照合し、工事の現在地、契約の状況、最終原価の見込みを確認します。中断工事や解除の見込まれる工事には注意が必要です。追加費用を請求できない案件も確認します。また、完成済みの原価が残っている場合もあります。これらは純資産や正常収益の評価へ影響します。
設計担当者や現場監督は、現場の進み具合を把握しています。一方、経理の原価計上との間に差がある場合もあります。発注済みで請求書が未着の費用を確認します。発生済みでも、台帳に入っていない外注費がないかも調べます。支出がまだ現金化していないからといって、費用負担が消えるわけではありません。評価時点の利益が過大に見えないようにします。工事担当者、購買担当者、経理の見積りを同じ時点へ揃えます。
住宅M&A後の社長の役割と代替人件費を見積もる
社長が現場統括、営業提案、資金繰りを一人で担う会社もあります。その場合、役員報酬を減らすだけでは利益を過大に見積もりかねません。仕事を代わる人の費用が必要だからです。住宅M&Aで社長が退任した後、誰が仕事を担うかを決めます。そのうえで、採用、昇格、買い手からの派遣等の費用を反映します。既存社員が引き継ぐ場合も、従来の仕事は残ります。誰がその業務を補うかまで確認します。肩書の変更だけでは仕事の量は減りません。
施工管理を社長に依存していた会社では、負担を具体化します。月ごとの担当棟数や、問題発生時の対応時間を確認します。引継ぎ期間中だけ非常勤で関わるなら、その費用と恒常的な後任費用を区別します。売却代金とは別に受け取る顧問料についても、実際に行う業務や期間を明確にします。役員報酬の削減余地と同時に、必要な代替費用も示します。その方が、買い手にとって検証しやすい資料になります。
アフターサービスと瑕疵対応を平年の費用に含める
住宅は引き渡してからも対応が続きます。点検、軽微な補修、設備の問い合わせ等が発生します。施工上の問題への対応も含まれます。例年必要な業務は継続費用として扱います。過去の実績を、引渡し年度や対象棟数と対応させます。これにより、一年だけ支出が少なかった理由を確認できます。保険で補填される可能性があっても、対象や免責を確認します。調査費、立替え、入金までの時間も分けて見ます。保険の存在だけで将来負担をゼロとは置きません。
一方、特定の工法や過去工事に由来する問題が分かる場合もあります。そのまとまった負担は、平年の維持費と分けて整理します。同じ補修見込みを、毎年の利益から差し引く場合があります。さらに株式価値から全額を引くと、重複調整になることがあります。収益予測、引当金、純資産、最終契約の責任分担のどこで反映するかを統一します。同じ負担を一度だけ、適切な場所で扱うことが目的です。問題を小さく見せるための調整ではありません。
営業利益6,200万円からEBITDA7,000万円へ整理する仮定例
ここからの金額は、すべて説明用の仮定です。実在企業の成約価格や住宅業界の平均ではありません。年間の営業利益を6,200万円、減価償却費を1,300万円とします。その年度には事務所移転費用700万円が含まれると仮定します。一度だけ発生した費用という設定です。一方、退任後の施工統括者には人件費増分800万円を見込みます。また、例年必要なアフター費用の不足分400万円を反映します。
表は横にスクロールできます。
| 項目 | 加減額 | 考え方 |
|---|---|---|
| 営業利益 | 6,200 | 確定した会計数値を出発点とする |
| 減価償却費 | +1,300 | EBITDAへの調整 |
| 一過性の事務所移転費 | +700 | 翌期以降の再発がない前提 |
| 後任施工統括者の人件費増分 | −800 | 退任後も施工体制を維持する費用 |
| 恒常的なアフター費用の補正 | −400 | 毎年必要な費用の不足を補う |
| 正常収益としてのEBITDA | 7,000 | 6,200+1,300+700−800−400 |
足し戻しの根拠と資金負担を確認する
この例では、売主に有利な足し戻しを示しています。同時に、経営を続けるための費用増も反映しています。移転費を加算できるかは、明細と再発見込みを確認して決めます。新たな拠点を毎年開く計画なら、開設費用は繰り返し発生します。その全額を一過性と扱うのは適切ではありません。後任費用も、本人の希望年収だけで決めません。採用費や引継ぎ方法、既存人員との役割分担を踏まえて検討します。
EBITDAは、営業利益に減価償却費等を加えた指標です。資金を生む力を比較するために使います。ただし、自由に使える現金そのものではありません。税金、設備更新、運転資金の増加、借入返済は別に検討する必要があります。本例の7,000万円には、通常の賃料負担を残しています。営業に必要な不動産を無償で使える前提ではありません。評価対象と費用の範囲を揃えることが、次の倍率計算の土台になります。
住宅M&Aの評価倍率を、株式価値と手取りまでつなぐ
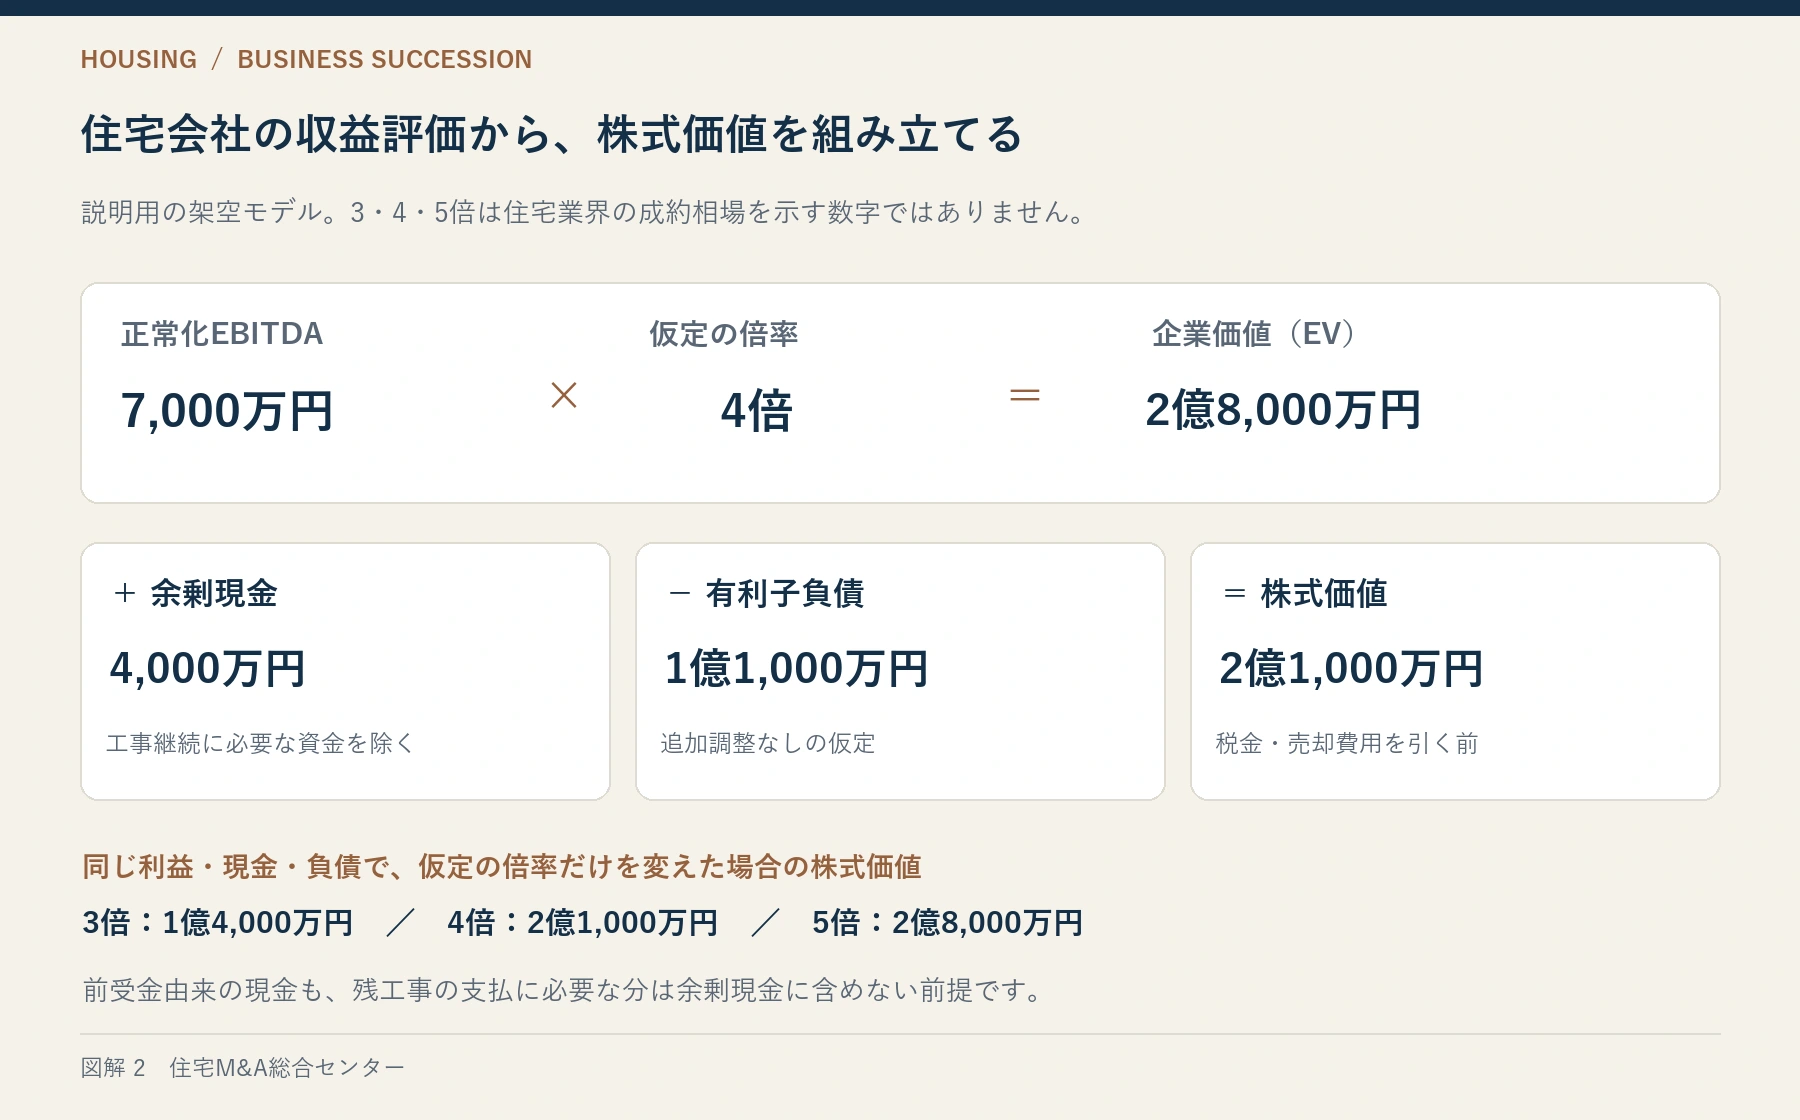
住宅M&Aの価格交渉では、「利益の何倍」という表現が先行しがちです。しかし、同じ4倍でも対象が営業利益かEBITDAかを確認します。借入を差し引く前か後かも重要です。また、土地や現金を含むかによって受取額は変わります。住宅会社では、工事進行と資金の動きも価格調整に関わります。そのため、倍率だけを比較しても結論は出せません。算定に使う利益、事業価値、株式価値、税金等控除後の手取りを順番に確認します。
3倍・4倍・5倍は、価格の動きを見るための仮定
前節の正常収益EBITDA7,000万円を使います。ここでは3倍・4倍・5倍を仮定して計算します。この範囲は市場統計から得た相場でも、実際の提示価格の予測でもありません。同じ利益でも採用する倍率によって結果がどの程度変わるかを確認する感応度分析です。実際の倍率は、事業内容、規模、工事採算の変動から検討します。必要な投資や、経営者への依存も確認します。さらに、比較可能な取引等があれば検討します。
表は横にスクロールできます。
| 仮定倍率 | 事業価値 | 余剰現金 | 有利子負債 | 株式価値 |
|---|---|---|---|---|
| 3倍 | 2億1,000万円 | +4,000万円 | −1億1,000万円 | 1億4,000万円 |
| 4倍 | 2億8,000万円 | +4,000万円 | −1億1,000万円 | 2億1,000万円 |
| 5倍 | 3億5,000万円 | +4,000万円 | −1億1,000万円 | 2億8,000万円 |
4倍の例を、株主へ帰属する価値へつなぐ
中央の4倍の場合、事業価値は7,000万円×4倍で2億8,000万円です。ここに余剰現金4,000万円を加えます。有利子負債1億1,000万円を差し引きます。その結果、株式価値は2億1,000万円になります。通常必要な運転資本が確保されている前提です。別途の価格調整事項がない簡略例として考えます。借入があっても、直ちに売却不能になるわけではありません。事業の価値と株主へ帰属する価値を分けて把握します。
倍率を一段階変えた場合、この例の事業価値は7,000万円動きます。一方、正常収益が1,000万円変わった場合も考えます。4倍を使う計算では、事業価値が4,000万円動きます。本稿では、まず正常収益の説明精度を高めることを重視します。根拠の乏しい高倍率を求める前にできる準備です。未確定の原価や社長の代替費用も、初めから説明します。後で調整される事項を減らすためです。それにより、提示額と最終価格の差を縮めやすくなります。
住宅M&Aの余剰現金は、工事に必要な資金と分ける
住宅会社の口座には、施主から受け取った資金も入っています。契約金や中間金が含まれることがあります。その資金は、これから支払う材料代や外注費に必要かもしれません。口座の現金を全額、株式価値へ上乗せしてよいとは限りません。承継後の工事を回す資金が不足する場合があります。まず、工事別の資金予定と会社全体の資金繰りを確認します。そして通常営業に必要な額を残し、余剰現金を検討します。
仮に口座残高が1億円とします。当面の工事支払や会社運営には6,000万円が必要と仮定します。他に資金の制約がなければ、余剰現金の候補は4,000万円です。本稿の倍率モデルはこの4,000万円を用いています。必要資金は、固定的な売上比率だけで決めません。入金の谷、外注支払の集中、税金、賞与なども見ます。季節による資金の動きが大きい会社は、ある月末だけでなく複数月の残高を確認します。
住宅M&Aの価格調整の定義により、前受金の扱いは異なります。運転資本へ含める方法や、必要現金として留保する方法があります。個別の価格調整として扱う方法もあります。同じ前受金について、必要現金を留保する場合を考えます。加えて運転資本不足や債務として差し引けば、重複の可能性があります。どの工事のどの将来支払を、誰が負担するかを示します。分類名だけで判断せず、価格調整の一覧を一つに統一します。
受注残、在庫、運転資本を別々に足し込まない
まず、通常の工事を回すために必要な勘定を確認します。売掛金、未成工事支出金、仕入債務、前受金等です。これらが事業価値へ含まれる範囲を合意します。純額の運転資本は、会社の入出金条件によって異なります。前受金が多い会社では、マイナスになることもあります。マイナスだから直ちに異常とは決めません。受注時に先に資金を受け取る通常の営業構造があります。一方、資金繰り悪化による支払遅延は区別します。
例えば、基準運転資本を1億6,000万円で合意したとします。同じ定義による実行時の実額を1億4,000万円とします。この差額2,000万円を価格から調整する設計が考えられます。これは計算方法を示す仮定です。基準に含める科目、季節性、工事の進捗、評価減の扱いが一致して初めて比較できます。直前月の残高が小さいだけで、値引き額が決まるわけではありません。通常の残高をどのように置くかが重要です。
棚卸資産や未成工事支出金が評価に含まれる範囲を確認します。通常の事業運転に含めているなら、その全額を再加算しません。受注残の利益も、将来収益や倍率に反映している範囲との重複を避けます。逆に、営業に必要な範囲を超える遊休資産もあります。処分可能性や税金を確認し、別途評価できる場合があります。どの資産が事業の稼働に必要で、どこからが余剰かを図面や台帳で示します。
住宅M&Aの土地・建物は、注文住宅と分譲で評価を分ける
注文住宅会社が持つ自社事務所と、分譲用の販売土地を区別します。不動産の役割が違うからです。事務所を対象から外し、オーナーが保有し続ける案もあります。その場合は、買い手が払う賃料を利益に反映します。会社に残す場合も、評価方法を揃えます。事業価値に不動産を含める方法があります。また、賃料控除後の事業価値と不動産を分けて評価する方法もあります。賃料ゼロの高い利益と不動産価値の両方を無条件で加えると、過大評価につながります。
分譲用の土地や建物は、取得原価だけでは判断しません。販売価格、造成・建築の残費用、販売期間も見ます。保有中の支出も確認します。好立地の土地があっても、販売まで長い時間を要するなら、資金の拘束が続きます。開発案件によって採算差が大きい会社では、個別の回収計画も示します。調整純資産と併せて考えることが有効です。全社の利益倍率だけで説明するより、実態を伝えやすくなります。
純資産法とDCFは、倍率法の前提を点検するためにも使う
調整純資産を考える方法では、資産の回収可能性と負債の実際の負担を確認します。売れ残った土地や、滞留した工事原価を見直します。回収が難しい債権や未計上費用も確認します。その結果と帳簿純資産との差を把握します。ただし、修正した純資産と倍率法による事業価値を、そのまま足すことはできません。両方に営業用資産の価値が含まれる場合があるからです。住宅M&Aの評価方法を併用する際も、同じ売却対象へ揃えます。
DCFでは、将来の資金の流れを予測します。時点の違いやリスクを考慮し、現在の価値へ換算します。住宅会社では、引渡しの時期や土地仕入れが重要です。設備更新や運転資金の増減も、予測の前提になります。受注残により、初年度だけ利益が高い場合があります。その後の集客計画が弱ければ、長期間の収益継続は見込みにくくなります。細かな計算式を増やす前に、次の受注を得る理由を説明します。必要な資金も筋道立てて示します。
住宅M&Aの株式価値と、オーナーの手取り額は別に検討します。税金、個人に帰属する費用、代金の留保を分けます。役員借入金の返済や、別途の不動産取引等も確認します。株式譲渡と事業譲渡では代金の受取主体も異なります。事業譲渡代金は会社が受け取ります。その全額を、個人が自由に使える現金として比較しないことが大切です。具体的な税額は保有状況や取引方法を踏まえて確認します。
価格と承継条件を揃えて、住宅会社の買い手を選ぶ
住宅M&Aでは、提示額と工事の継続性を確認します。受注済みの家を、予定どおり引き渡せるかが重要です。買い手の資金が十分でも、それだけでは工事は進みません。地域の協力会社との関係が崩れれば、工期が延びるかもしれません。営業力のある買い手でも、設計や現場管理の能力には限界があります。それを超えて受注を増やすと、品質への負担が生じます。オーナーが守りたいものを具体的な条件にし、それを実行できる相手を比較します。
住宅M&Aの相性は、買い手が補える不足から確かめる
同業の住宅会社は、施工管理、購買、商品企画を共有できる可能性があります。ただし、同じ商圏に展示場が重なる場合は、統廃合の考え方が論点になります。住宅設備や資材に強い企業は、調達や商品提案を補える可能性があります。ただし、現場監督を直ちに増やせるとは限りません。リフォームや不動産を手がける企業も候補になります。顧客の相談を複数サービスにつなげる可能性を確認します。それに必要な担当者や情報管理も確認します。
投資主体が買い手でも、実際に現場を支援する人を確認します。資金を出す主体と、実務を支援する体制を分けて見ます。社長の後任候補や、採用の予算と時期を尋ねます。また、既存社員で維持する業務の範囲を確認します。元社長が無期限に施工統括を続ける前提には注意が必要です。後継者不足の解決を希望しているなら、目的とのずれが残ります。社名や規模の印象より、実行計画を評価します。
住宅M&Aの追加代金と、確定した現金を分けて比べる
説明用に、A社の提示を最大2億4,000万円と仮定します。実行時に払うのは1億6,000万円です。残る8,000万円は、承継後の業績達成を条件とします。B社は実行時に2億1,000万円を支払う提案とします。A社の最大額は高くても、確定部分はB社より5,000万円少ない計算です。条件付き部分には未確定の要素があります。必ず受け取れる資金として退任後の生活計画へ入れないことが大切です。
業績連動の追加代金では、指標の選び方が行動を変えます。売上、営業利益、粗利益、引渡棟数などを区別します。売上を重視すれば低採算受注を増やす誘因が生じるかもしれません。営業利益なら、買い手が承継後に配賦する本社費用や新規投資の影響を受けます。住宅会社では、引渡し時期も大きく影響します。工期がずれた案件、追加工事、取消しの扱いを確認します。原価見積りの変更についても定義を揃えます。
住宅M&Aの追加代金は、それ自体が不利とは限りません。受注残の実現など、不確実な部分について双方が納得できる設計になることもあります。ただし、元オーナーが管理できない事情で条件を満たせない場合もあります。その場合は、権限と責任が釣り合っていません。対象期間、資料の閲覧、計算の確認方法を協議します。意見が分かれた場合の処理も決めます。これらは、金額と同じ重さで検討する必要があります。
住宅M&Aの引継ぎ期間は、社長の担当業務から決める
「半年残る」「一年残る」という期間だけでは、引継ぎが終わるか分かりません。まず、施主への説明や協力会社との面談を分けます。価格決定、土地仕入れ、施工トラブルへの対応もあります。それぞれを誰に引き継ぐか決めます。工期の長い案件では、譲渡後も元オーナーの関与が必要かもしれません。その可能性を、対象案件と役割で示します。
本稿の考え方では、退任日は日付だけでなく、後任が自力でできる状態と結び付けます。例えば、後任の施工統括者が月次原価会議を主導します。追加工事の承認は社長以外で完結させます。主要協力会社への発注も通常手順で行います。このような到達点を置きます。元オーナーへ毎回確認が必要な状態が続くなら、名目上の退任だけが先行しています。期間延長の条件や追加報酬も、必要に応じて事前に考えます。
従業員・協力会社について、守る条件を具体化する
住宅M&Aで守りたい雇用は、対象従業員や勤務地ごとに伝えます。給与、役割、期間も分けて具体化します。買い手がどの範囲まで約束できるかも確認します。特に、設計士、現場監督、積算担当者、アフター担当者の役割は互いに関連します。特定の社員だけ残しても、現場が回らない場合があります。その人を支える事務や購買が途切れることもあるからです。職種ごとの人数と仕事の流れを合わせて説明します。
協力会社については、価格交渉だけでなく、発注から支払までの手続変更も重要です。買い手の取引条件へ、一律に変える場合は注意が必要です。小規模な協力会社には、資金負担が増える可能性があります。支払条件、注文書の様式、検収、緊急時の手配を確認します。そのうえで、移行期間が必要かを検討します。長年の取引関係は、次の経営者も維持できることが大切です。そのための条件まで引き継ぐことで、事業の価値になります。
ブランドを残す約束と、顧客への責任を引き受ける体制
社名を残す場合は、看板やウェブサイト以外も確認します。見積書、契約書、点検の案内、問い合わせ窓口などです。顧客は、担当者につながるかを気にします。約束した工事をしてもらえるかも重要です。新しい株主の名称だけでは、その不安は解消しません。統合方針により窓口が変わる場合は、顧客への説明が必要です。未完成工事と既引渡し物件の双方で、迷わない案内を準備します。
瑕疵や保証に関する責任の分担では、契約上の負担と、日々の顧客対応を分けます。元の契約主体が対応する部分を整理します。買い手の担当部署が動く部分も確認します。売主への確認が必要な範囲も分けます。売主が一定の責任を残す場合には、対象、期間、上限等を検討します。詳細な法務確認は後の章で扱います。価格提示の段階でも、織り込まれた将来負担を把握します。それにより、提案を同じ条件で比較しやすくなります。
借入・個人保証・会社と個人の不動産を一つの表で見る
株式を売却する契約と、金融機関との借入や保証の条件は別に確認する必要があります。経営から離れたいなら、代金の支払以外も確認します。個人保証や個人所有不動産の担保も、承継条件に含めます。買い手が「対応予定」と話しているだけの場合があります。関係者の確認が取れた段階とは区別します。実行日までに必要な手続と、証明する書面を担当者ごとに揃えます。
個人が会社へ貸している資金も確認します。株式代金とは別に返済されるのか、会社へ残るのかを決めます。個人から借りる事務所や資材置場があれば、条件を整理します。賃料、使用期間、修繕、原状回復について確認します。不動産を売却する案と、貸し続ける案は分けて考えます。実行時の現金と退任後の収入が変わるからです。家族の生活設計を考える際は、株式だけに視野を絞らないことが大切です。
独自見解:工期の不確実性を減らすことが価格交渉の土台になる
本稿では、受注した家の引渡し見通しを説明することを優先します。どの原価で、いつ引き渡せるかを具体化します。売却直前の受注拡大に偏らない準備が必要です。短期間の売上拡大は、魅力的に見えます。ただし、施工能力や資金を超える受注は承継時の負担になります。完成原価の見通しと、協力会社の確保状況を揃えます。施主との変更合意も確認します。これにより、買い手が慎重に価格を見積もる要因を減らせます。
この視点は、売主が値引き要因を探して差し出すことではありません。問題の見えない状態では、リスクを大きく評価されることがあります。対象工事と対応策を特定できる状態へ進めます。例えば、一棟だけ追加費用が見込まれるとします。その工事固有の事情か、全社の恒常的な低採算かを説明します。問題の範囲が分かることで、価格調整と将来の改善計画を分けて話し合えます。
最終候補は、確定代金と条件付き代金を同じ表へ集めます。会社へ残す運転資金、元オーナーの役割も並べます。さらに、従業員の体制と未完成工事の進め方を確認します。最高額だけを見た場合と、選ぶ相手が変わることもあります。承継条件まで含めた比較が必要です。住宅M&Aでは、資産と利益を次の経営者へ渡します。同時に、施主への約束を次の経営者へつなぐ取引でもあります。その約束を履行できる条件を、価格と並べて判断します。
住宅M&Aの売却準備は、引渡しまでの未決事項を見えるようにする
住宅M&Aで会社を引き継ぐ相手に渡すのは、決算書に載った財産だけではありません。施工途中の家や、未確定の仕様が残っています。また、着工を待つ施主や、過去の住宅の点検約束もあります。そこで売却準備では、今後の決定事項と担当者を明らかにします。そして、いくら支払えば約束を完了できるかを説明します。過去の利益の説明と、将来の履行の説明がつながると、価格交渉の前提も整います。
住宅M&Aの希望退任日と、途中で放置できない仕事
退任希望が一年後なら、その日に会社が受け持っている可能性が高い仕事を考えます。今から契約する注文住宅、長期の改修工事、建売用地の開発、既存顧客への定期点検は、売買代金の決済日とは別の時間で進みます。ただし、退任時期を先に決めても後任の役割が曖昧では困ります。結局、旧経営者しか説明できない仕事が残るためです。そこで営業の最終判断、施工の例外処理、補修費の承認を分けます。そのうえで、後任を決められる順番に移していきます。
住宅M&Aで守りたい条件には、雇用維持や地域名を含む屋号の継続があります。さらに、既存顧客への対応、早期退任、受取額の確保も挙がります。すべてを同じ優先度にせず、譲れない条件と調整可能な条件を分けてください。例えば、屋号を残す期間には柔軟という判断もあります。一方で、引渡し済み住宅の窓口は地域に置きたいと考えます。その場合、商標の扱い以上に、補修担当者の配置と予算を買い手へ確認する必要があります。
家族の資金計画と会社の引継ぎ計画を照合する
住宅M&Aの退任準備では、家族向けの計画を別紙にする方法を提案します。会社向けの引継ぎ計画と分けると整理しやすくなります。家族向けには、個人保証、自宅の担保、老後資金を記載します。さらに、会社への貸付金と会社から借りている資産も記載します。会社向けには受注、施工、検査、引渡し、点検の責任者を記載します。最後に、両方の計画を照合することが大切です。個人の資金需要のために、工事資金を過度に減らしていないかを見ます。
住宅M&Aで渡す工事一覧は、未決事項まで記録する
工事台帳は、契約額と支払済原価を並べるだけでは足りません。まず、仕様の確定日と追加変更の承認状況を記載します。次に、資材の発注状況、出来高、引渡し予定を整理します。そして、残工事見積りまで同じ案件番号で結びます。例えば、設備のグレード変更が口頭承諾のままの案件があります。契約上は利益があるように見えても、追加代金の回収は未確定です。受注残の評価では、この未確定部分がどの方向に動くかを見ます。
完成間近の工事ほど安心とは限りません。例えば、外構、是正、施主の検査対応が残っています。さらに、追加請求の合意も済んでいません。これでは工事量が小さくても、入金まで時間を要する場合があります。反対に、着工前でも先を読みやすい案件はあります。仕様、発注価格、施工班、支払工程が固まっている場合です。残高の大きい順だけでなく、意思決定が止まりそうな順にも確認します。すると、限られた準備期間を使いやすくなります。
不明点は理由と確認先を残す
案件一覧には、「分からない」と記載する欄を残してください。資料がないのに、予定どおりと処理しないでください。調査で発見されると、他の数字まで疑われます。分からない理由、確認先、確認期限がある未確定事項は、調査の対象として管理できます。例えば、設計担当にしか分からない変更があります。一方、協力会社への照会や金融機関の承認を待つ事項もあります。事情を分ければ、売主が改善できる問題を見つけやすくなります。
住宅M&Aの準備では、次の支払日まで持つ資金を確認する
住宅会社では、契約金や中間金が入った月の預金残高だけで余裕を判断しないことが重要です。そのお金には、まだ行っていない工事のために使う部分が含まれます。売却前に預金を取り出せるかという検討にも、将来の支払を重ねます。対象は資材代、人件費、外注費、税金、借入返済などです。売主の受取額を増やす一方で、工事資金が足りなくなる場合があります。すると、承継条件そのものが成立しにくくなります。
実務方法の一例は、直近十三週間程度の週別資金繰りを作ることです。さらに、その先の主要工事の入出金予定を組み合わせます。十三週間という期間は法定基準でも、どの会社にも最適な長さでもありません。月次では見えにくい立替えを見つけるための管理例です。大型の引渡しがさらに先にある会社なら、確認期間を延ばします。完成時の入金が翌月にずれた場合にも、次の現場を進められるかを確かめます。
住宅M&Aの交渉中は、特別な資金の動きを別に示します。例えば、役員借入金の返済、役員退職金、配当を別に示します。会社所有不動産の売却や、通常より早い仕入先への支払も同様です。これらは日常の事業活動と区別します。これらは、企業価値から株式価値への調整にも関係します。そのため、数字の置き場所と計算基準をそろえる必要があります。余剰資金と判断した額が、別の表では工事資金として使われていないかを確認します。
会社に残す資産と、オーナーが持ち続ける資産を先に分ける
住宅M&Aでは、本社、資材置場、駐車場の所有者も確かめます。モデルハウスを含め、会社の所有とは限らないためです。社長個人や親族の所有物を長年使っている場合もあります。その際は契約書、賃料、使用範囲、修繕負担、抵当権を調べます。譲渡後も使うなら、売却後の賃料や契約期間を定めます。それが未定では、買い手は継続費用を見積もれません。個人資産を必ず売る必要はなく、事業を続ける条件を明文化できるかが焦点です。
自社施工のモデルハウスには、広告拠点や販売在庫などの用途があります。また、賃貸物件として使う場合もあります。評価の見方は、こうした実際の用途によって変わります。帳簿上の科目だけで整理せず、閉鎖費用や売却見込みを調べます。さらに土地の権利、什器の所有者、次の展示契約を確認します。展示場の集客効果を、会社全体の収益価値へ織り込む場合があります。その場合、施設の価値を別途加える際には重複を避けます。必要な利用権が取引に含まれていることも併せて確かめます。
開示資料は、施主の暮らしが見える情報まで渡していないか点検する
住宅会社の顧客資料には、氏名や住所だけでない情報があります。例えば家族構成、資金計画、間取りです。さらに、在宅時間や鍵の情報が含まれることもあります。会社名を消した工事一覧にも、特徴的な写真や狭い地域名が残ります。そのため、施主と会社を推測できる場合があります。初期の候補打診では、地域や価格帯をまとめます。そして案件番号を付けた集計情報で、事業性を伝えられるか検討します。
個人情報保護委員会のガイドラインには、承継時の規定があります。また、契約締結前の交渉段階の安全管理も扱っています。承継を目的とすれば何でも共有できるという理解は避けます。まず提供の必要性、利用目的、受領者の管理方法を確認します。そして、交渉不成立時の処理も決めます。施主への営業利用まで当然に認められると考えず、閲覧権限を段階的に広げる設計が必要です。[20]
図面や写真の利用権も確認する
図面や施工写真は、個人情報以外の条件も確認する対象です。具体的には、外部設計者、撮影者、施主との利用条件です。ウェブ掲載ができる写真でも、買い手の広告へ移せるとは限りません。設計図の引継ぎと、新しい商品住宅への再利用を分けて検討します。住宅M&Aの情報管理には、秘密を守る以外の意味もあります。買い手が取得後に使える資産の範囲を、明確にする作業です。
最初から大量の資料を送る必要はありません。まず譲渡価格と事前準備の基礎で全体を確認します。そのうえで、工事一覧と資金繰りをそろえます。また、許認可と人員、未解決の顧客対応も整理します。こうして一つずつ確認すると、相談時の論点が具体的になります。資料が整っているかより、何が未確認かを経営者自身が把握していることが、準備の最初の到達点です。
住宅M&Aのデューデリジェンスで確かめる契約と施工責任
住宅会社のデューデリジェンスでは、財務、法務、労務、技術の確認が別々に進みがちです。しかし、施主への追加請求が難しいという契約の問題は、利益予測の問題でもあります。必要な技術者が退職するという人事の問題は、施工と許可の継続にも影響します。そのため、売主は個別資料を出すだけでは足りません。一つの事実が、どの計算と約束に関係するかをつなげて説明します。
工事請負契約は、名義・変更履歴・残代金の三つを突き合わせる
住宅M&Aでは、工事の契約当事者と業務主体を照合します。実際に施工・請求・保証を行う法人が一致しているかを確認します。屋号が同じでも、過去の組織変更により別法人で受けた契約が混在している場合があります。株式譲渡では対象会社の法人格が続きます。ただし、契約に支配権変更時の通知や同意などの条件がないかを見ます。事業譲渡では契約上の地位をどう移すか、相手方の承諾を含めて個別に設計します。
次に、当初契約、変更合意、仕様書、図面、見積書、メール等の記録を案件ごとにそろえます。どれが最終の仕様か不明なままでは、買い手は残工事の内容を確定できません。現場で追加した工事が会社のサービスなのか、有償変更なのかも区別します。施主の承認額と、会計上の請求予定額に差があれば理由を調べます。そして、回収できる前提を無条件に置かないようにします。
契約の点検は、相手に責任を押し付けるためではありません。引継ぎ先が「聞いていた仕様と違う」と判断すると、施主に同じ説明をやり直す負担が生じます。そこで、売却前の担当者が立ち会う期間を設けます。現場と書面の差を説明できると、確認を進めやすくなります。すべてを一律の同意書で処理しようとしないでください。工事の進行状況と取引手法に応じ、弁護士等と必要文書を整理します。
住宅M&Aで建設業許可をどう維持・承継するか
株式譲渡で、許可を受けた会社自体が同じ場合を考えます。この場合、株主変更だけを理由に別法人へ許可を移すわけではありません。ただし、代表者や役員、営業所の変更は確認が必要です。また、常勤役員等や営業所技術者等の体制も確かめます。そのうえで、届出事項と許可要件の維持を調べます。社長が許可に必要な役割を担っている会社もあります。その場合、株式を売れても、その役割をすぐ退けるとは限りません。
事業譲渡・合併・分割については、建設業法上の事業承継の認可制度があります。国土交通省の案内は、あらかじめ認可を受けることで許可の空白を避ける仕組みを説明しています。認可が使える範囲と要件があるため、取引契約を結べば許可も自動的に移るとは考えません。承継対象となる建設業の範囲、買い手側の許可、人的体制を示し、許可行政庁へ早めに事前相談します。[21]
ここでいう全部の承継は、会社が営む不動産管理や物販まで必ずすべて譲るという意味とは区別してください。国土交通省の許可事務ガイドラインでは、許可を受けている建設業の全体との関係を整理しています。一部の許可業種や一店舗のみを渡したい取引もあります。その際は認可制度をそのまま当てはめず、対象と必要手続を確認します。譲渡範囲を決めてから行政庁へ相談すると、遅れる場合があります。そのため、候補の段階で実行可能性を調べる方が現実的です。[22]
宅建業免許と建築士事務所登録を、建設業許可と一括にしない
建売・土地仲介を営む会社には、宅地建物取引業の免許が関係します。また、報酬を得て設計等を行う事務所には建築士事務所登録が関係します。建設業の事業承継が認可されたことだけで、他制度の手続まで終わるわけではありません。国土交通省は、宅地建物取引業を営む者に免許が必要であることを案内しています。法人が続く場合と、別主体が事業を始める場合で手続を分けます。また、専任の宅地建物取引士や事務所の要件も確認します。[23]
建築士事務所については、管理建築士の氏名が名簿にあるだけで判断しないでください。実際にどの事務所を管理し、どの業務を兼ね、譲渡後もその勤務実態が続くかが重要です。例えば埼玉県の公式Q&Aは、管理建築士の専任性、個人事業主の交代や法人化等で新規登録が必要となる場合を説明しています。所在地の登録窓口と制度要件を確認し、他地域の例をそのまま手続期限へ当てはめないようにします。[24]
住宅M&Aの許認可一覧には、番号と期限を記載します。さらに、要件を支える人、事務所、証明資料を加えます。その人が旧社長、親族、退職予定者なら、引継ぎの優先課題になります。資格者の採用予定だけで条件が満たせたとせず、就任・勤務・登録等の実行まで確認します。売主が退任時期を調整するのか、買い手が人を配置するのかを決めます。その選択によって、代金以外の交渉条件も変わります。
住宅M&Aで瑕疵対応を引き継ぐため、責任と保証を分ける
新築住宅の十年間の責任には、対象範囲があります。建物の全不具合が一律に十年間無償になるという説明は不正確です。国土交通省のQ&Aは、住宅品質確保法上の責任を説明しています。対象は新築住宅の「構造耐力上主要な部分」です。また、「雨水の浸入を防止する部分」も含まれます。この十年間の瑕疵担保責任を前提に、資力確保措置が設けられています。対象住宅、部位、引渡し時点、契約関係を確認します。[25]
売却時には、法定責任と住宅瑕疵担保責任保険や供託を整理します。さらに、自社の保証約款、設備メーカーの保証を確認します。そして、独自の無料点検も重ねて把握します。保険があることと、すべての補修費が保険金で賄われることは同じではありません。対象工事、免責、手続、必要資料、発生済みの事象を確認します。また、取引に伴う届出や対応者の変更は保険法人等へ照会します。
補修の履歴から原因と再発防止を確かめる
住宅M&Aでは、過去の補修履歴を件数だけで評価しません。点検を丁寧に実施し、軽微な事象まで記録する会社があります。一方、苦情が社長の携帯電話だけに残る会社もあります。両者では、記録された件数の意味が違うからです。発生日、原因、対応内容、費用、再発状況、施主との合意、保険請求の状況を確認します。未解決案件を一覧から落とさず、技術的な調査が必要なものと、説明や日程調整が残るものを分けます。
アドバイザーとしては、補修の存在だけで判断すべきではないと考えます。むしろ、原因を特定し再発を抑える方法があるかを重く見るべきです。ただし、その運用が確認できることと、潜在的な責任が消えることは別です。そこで、説明で済む事項と追加の技術調査が必要な事項を分けます。さらに、契約で負担を定める事項も区別します。そうすれば、すべてを一括した値引きへ結び付けずに議論できます。
雇用と協力会社の承継は、本人や相手方の意思を含めて設計する
住宅M&Aでは、施工能力を人員の継続性からも評価します。現場監督、設計者、営業担当、積算担当が残るかを確かめます。株式譲渡では雇用主となる法人が継続します。しかし、それだけで退職の可能性がなくなるわけではありません。譲渡後の指揮命令、担当現場、評価制度、残業、勤務地について、買い手が何を決めているかを確かめます。雇用継続という一文に、未定の処遇まで確約された意味を持たせないことが大切です。
事業譲渡で労働契約を移す場合は、対象労働者の個別の承諾が必要になります。厚生労働省が案内する改正指針は、2026年5月25日から適用されています。譲受先や労働条件等を説明し、真意に基づく承諾を得ることが論点です。そのため、発表当日に署名を求めれば足りるとは考えません。説明・協議・判断の時間を承継日から逆算し、労務の専門家と確認します。[26]
協力会社の継続条件も別に確認する
協力会社は従業員と同じ手続では扱えません。大工、設備、電気、外構、運送など、それぞれの契約と発注条件を確認します。買い手の支払サイト、注文書式、指定資材などが変わる場合があります。また、現場安全ルールも確認対象です。こうした変更は、継続意思に影響する可能性があります。社長が関係の良さを説明するだけでは十分ではありません。そこで、必要な時期に誰が相手へ説明するかを決めます。そして、どの条件で継続できるかを確認する工程を置いてください。
住宅M&Aの調査で課題が見つかっても、必ず価格だけで解決しようとしないことです。許認可の体制不足は実行時期やスキームの見直しが必要かもしれません。図面の不足は引継ぎ作業を増やすことで整理できる場合があります。重大な施工上の懸念は、独立した技術調査を先行させるべき場合もあります。価格、実行条件、追加調査、売却見送りのいずれで扱うかを、問題の性質に合わせて判断します。
住宅M&Aの最終契約で、施主への約束を完了できる条件を固める
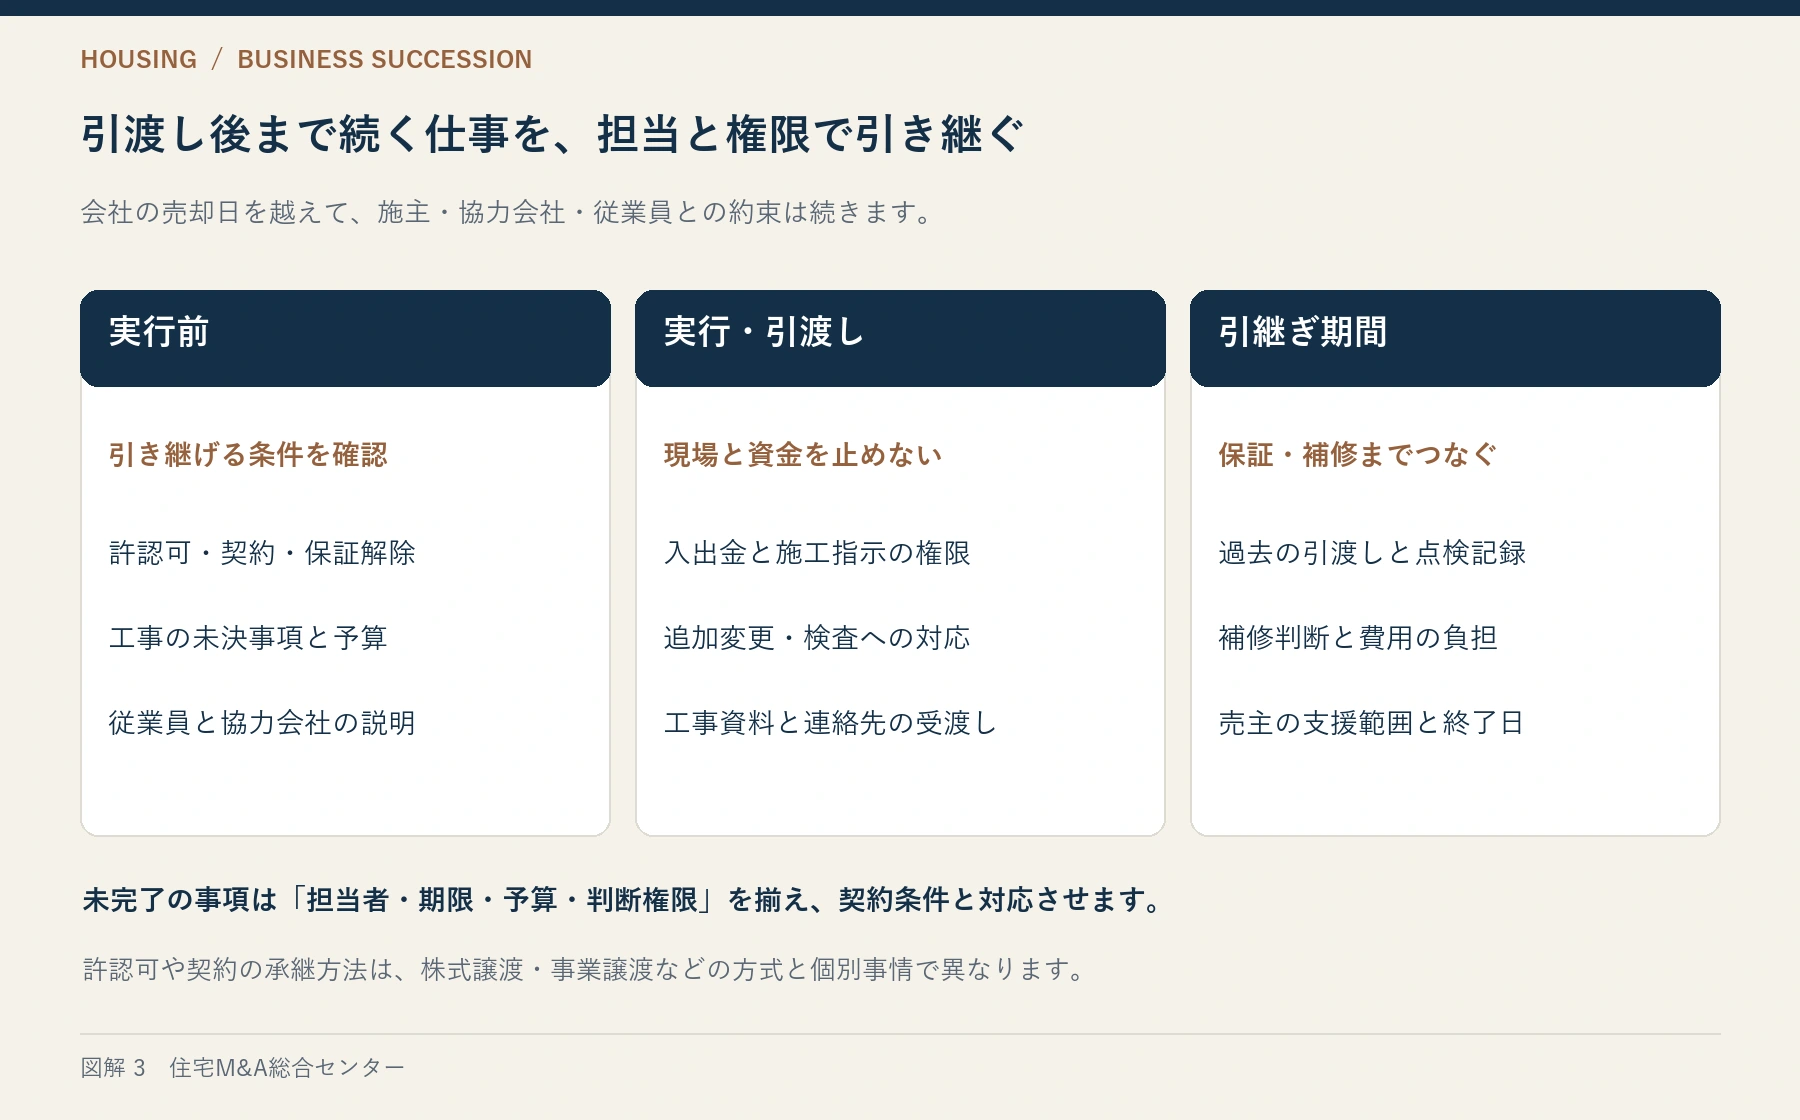
住宅M&Aでは、条件が大筋で一致した後こそ細部の整理が必要です。工事が進めば、出来高と入金予定が変わります。そのため、契約締結時の一覧がそのまま決済日の状況にはなりません。最終契約は取引条件を定める文書です。一方、引継ぎ計画は現場でその条件を実行するための手順です。状況の変化に合わせて両方を更新します。経営権が移る日と、旧経営者の仕事が終わる日が違う場合には、その間の権限も明確にします。
前提条件は、成立しなかったときの対応まで定める
売買契約の締結後、実行までに条件を満たす形の取引もあります。その場合、何が確認できれば決済できるかを具体化します。必要な認可、重要契約の同意、融資、保証解除、重要な人員体制などです。「円満に引き継ぐ」といった表現だけでは、誰が何を確認するか分かりません。そこで、条件ごとに責任者、提出資料、期限を決めます。さらに、未達の場合の延期、協議、解除等の扱いを専門家と検討します。
住宅会社では、着工・上棟・引渡しといった工事工程も実行日程に影響します。月末決済を希望する場合も、同日に集中する入出金を確かめます。さらに、重要な検査や現場責任者の移動に無理がないかを見ます。許認可の手続に必要な期間を、社長同士の希望だけで短縮することはできません。都合のよい日付を契約書に入れる前に、金融機関、行政庁、主要当事者の確認を進めます。
個人保証は、買い手の約束と金融機関の手続を分けて確認する
株式を売却しただけで、旧経営者の連帯保証が当然に外れるとは限りません。まず借入先ごとに、債務者、保証人、担保を一覧にします。次に、解除・変更の条件と、金融機関等との手続を確認します。買い手が引き受けるという説明と、債権者が旧保証を解除することは別です。自宅や親族の不動産が担保に入っている場合、その解除も独立した項目として扱います。
中小企業庁は、成立後に個人保証が移行されなかった例を示しています。また、後払いの対価が支払われなかったケースも注意喚起しています。保証解除が重要条件なら、成立前に金融機関へ相談します。そして、最終契約での位置付けと実行確認の方法を専門家と詰めます。「後で対応する」なら、実行時に完了できない理由を確認します。そのうえで、未達時に何が起きるかを明らかにしてください。[27]
借入を全額返せばよいという案も、返済原資と事業継続資金を合わせて考える必要があります。対象会社の預金を返済に充てる場合は、その後の支払余力を確かめます。協力会社へ支払えなくなると、引継ぎが不安定になります。買い手の資金力は、買収代金だけでは判断できません。さらに、引渡しまでの運転資金や補修費を賄えるかも確認します。売主は高い提示額と引換えに、実行後の資金不足を見過ごさないようにします。
補償条項は、既に分かっている問題と未知の問題を整理して交渉する
売主が会社の状況を表明し保証する条項では、何をどこまで確認しているかが問われます。全工事に問題がないと広く約束する前に、残る課題を開示します。対象は未解決の補修、係争、仕様変更、税務・労務の懸念などです。そのうえで、契約上の扱いを確認します。開示しただけで責任が当然に消えるわけではなく、その効果は条項によって変わります。事実の共有と責任分担の合意を別々に完了させることが必要です。
住宅M&Aの補償条項は、上限、期間、対象、免責、請求手順を整理します。すると、売却代金の確定性を判断しやすくなります。重要なのは、すべての責任を最小にすることだけではありません。旧経営者が把握し対応できる問題と、取得後の買い手の運営で生じる問題を切り分けることです。さらに、施主との交渉担当者と補修業者の選定者を決めます。費用の承認者と、保険金の請求者も明らかにします。そうすれば、同じ問題への二重対応を減らせます。
後日支払いや業績連動対価を含む場合は、額面上の合計額だけでは比較できません。住宅会社では、完成時期や原価配賦、買い手が行う価格変更、共通費負担によって指標が動きます。算定対象、会計方針、情報閲覧権、売主が関与できる範囲、紛争時の確認方法を検討します。旧経営者が決められない事柄で、対価が大きく変わる場合があります。その際は、受取条件として許容できるかを考え直す必要があります。
実行当日は、お金・名義・権限の受け渡しを同じ一覧で管理する
クロージングの確認表には、代金の着金と株式等の移転を載せます。さらに、役員変更、印章、通帳、電子認証も対象にします。会計・施工管理システム、重要契約の原本、現場の鍵も確認します。ただし、これらを取引形態に関係なく一律に全部渡すという意味ではありません。会社と個人の保有物、事業譲渡の対象外となる物を区別します。そのうえで、権限を持つ者の管理下で手順を決めます。
銀行のインターネット取引やクラウドサービスも対象です。ただし、パスワード一覧を渡すだけの方法には頼りません。利用者と承認権限を正式に切り替えます。旧経営者の個人メールや私用端末にも、業務データが残る場合があります。その際は必要な記録を会社へ移し、その後のアクセス方法を整理します。設計図面が開けない、発注システムへ入れないといった不備も見逃せません。こうした不備でも、現場では工期に影響することがあります。
住宅M&Aの実行確認では、完了の証拠を残します。入金確認、提出書類の控え、同意書、権限変更の記録、引渡し受領書など、条件に応じた資料を保管します。口頭で済ませた事項は後日再確認が必要になりやすいため、誰が確認したかを記録します。必要条件が整わないときの対応も、あらかじめ決めます。具体的には、何を中止し、何を継続するかです。そうすれば、当日の時間的な圧力で判断を変えずに済みます。
承継後は「全体の統合」より、個々の工事が迷わず進む状態を先に作る
最初の段階で、各工事の責任者と施主の窓口を確かめます。そして、発注と支払の承認者が分かっていることを確認します。社名や制服、システムを急いでそろえるだけでは不十分です。追加工事の決裁者が分からなければ、現場は止まります。施工管理の方法を変える場合も、進行中の工事と新規の工事で切替え方を分ける選択肢があります。引継ぎ直後に変える事項、確認後に変える事項、当面維持する事項を買い手と共有します。
施主への案内は、会社の資本関係の説明だけでなく、実際に何が変わるかを中心にします。担当者、連絡先、支払先、仕様、工程、保証の窓口について、変更の有無と必要な対応を整理します。既に受領した前受金の扱いが曖昧だと、不安を強める原因になります。そのため、通知文の作成前に工事別の事実を確認します。また、事業譲渡等では必要な承諾手続がある場合もあります。その手続を、単なる案内で置き換えないようにします。
協力会社への説明は、一斉通知だけで終わらせず、継続施工に不可欠な相手から条件を確かめます。買い手グループの発注方式へ変えるなら、実際の負担を確認します。具体的には、支払日、検収、資材手配、現場間の移動などです。従来の工務店の強みが職人との細かな調整にあるなら、その判断を一時的に残すことも合理的です。統一自体を目的にせず、品質、工期、採算が保てるかで順番を決めます。
住宅M&A後も旧経営者が残るなら、終了できる引継ぎを契約する
顧問として残る、一定期間支援するという合意だけでは、勤務日数も判断権限も決まりません。まず、担当施主、紹介する協力会社、同席する会議を具体化します。次に、引き継ぐ資料と緊急時の対応を決めます。さらに、報酬、交通費、終了条件も明確にします。現場への指示系統が二つになると、新経営者と旧経営者の判断が食い違うおそれがあります。旧経営者の経験を使う場面と、最終決定を買い手へ移す場面を明確にしてください。
引継ぎの完了は、期間が経過したかだけでは判断しません。例えば、主要な施主の状況を後任が説明できるかを確認します。また、例外的な補修の承認経路が決まっているかも見ます。さらに、主要協力会社への次回発注を新体制で実行できるか確かめます。旧経営者の電話に連絡が来た場合の転送ルールも作ります。困るたびに旧社長へ戻る運営が続けば、退任計画と買い手の自立の両方が遅れてしまいます。
住宅の承継では、成約時点だけの満足度では結果を判断できません。既存工事の引渡し、初回の点検、次の受注まで確認します。さらに、協力会社への支払も見届けます。こうして初めて、約束が引き継がれたかを確かめられます。売主にとって良い相手は、高い金額を示すだけの相手ではありません。これらの仕事を誰がどう行うか、具体的に示せる相手です。その説明の質も、買い手選定の材料にしてください。
売却を考える住宅会社オーナーのよくある質問12選
1.受注残が多い時期に売却すれば、高い価格になりますか?
受注残の多さは、将来の売上を考える材料です。しかし、それだけで高い評価になるとは限りません。契約額に対して、残工事の原価、引渡しまでの資金、人員、追加変更の合意がどうなっているかを確認します。例えば、未着工の案件が多く、仕様や施工班が未確定の会社もあります。その場合、買い手の利益予測と売主の想定に差が出ることがあります。
売却の検討時には、受注残を案件別に分解し、工事を完了して回収できる金額まで説明できるようにします。売上見込みの大きさに加え、その実現条件を共有することが価格交渉の基礎です。
2.施工中の案件があると、住宅M&Aはできませんか?
施工中案件があること自体で、M&Aができなくなるわけではありません。通常営業を続ける会社なら、実行日に未完成工事が残ることも想定されます。まず契約、出来高、原価、前受金、残代金、変更事項を整理します。そのうえで、買い手の施工体制と承継方法を確認することが必要です。
株式譲渡と事業譲渡では契約の扱いが異なります。引渡し直前の案件だけ先に終える方法もあります。また、一部の仕事を対象外とする方法も考えられます。いずれも許認可や責任分担を含めて検討します。工事を止めずに承継する手順から逆算してください。
3.社長が資格者を兼ねている場合、売却後すぐに退任できますか?
必要な資格と役割、勤務実態によります。経営管理の要件、営業所技術者等、管理建築士、専任の宅地建物取引士など、社長が担っている役割を分けてください。買い手が資格者を採用する予定でも、実際の配置を確認します。登録・届出が整う前に辞任すると、営業に影響する場合があります。
退任希望日を伝えたうえで、後任の確保と手続を確認し、必要なら段階的な移行を検討します。株式を引き渡す日と、資格に基づく役割を終える日を同じと決めつけないことが大切です。
4.過去に雨漏りの補修があった会社は、売却が難しくなりますか?
一件の補修歴だけで可否や価格は決まりません。原因、範囲、再発、施主との合意、保険の扱い、他の工事への共通性が重要です。対応済みの事象と、原因が分からず経過観察中の事象を同じ欄に入れないようにします。
履歴を隠して交渉を進めるより、確認できる記録と残る課題を分ける方が調査を進めやすくなります。ただし、記録を開示すれば売主の責任がなくなるという意味ではありません。必要な技術調査と契約上の負担を個別に検討します。
5.赤字でも、設計力や施工班に価値があれば売却できますか?
住宅M&Aの可能性は、赤字でも検討できます。ただし、人材や設計力だけで成約は保証されません。赤字が一時的な工事損失なのか、受注単価や固定費の構造から続くものなのかを分けます。買い手が取得後に変えられる点と、施工能力を維持するため変えにくい点を説明します。
また、価値と考えている人が残る意思を持つか、設計やブランドの権利を移せるかも確認が必要です。資金繰りに余裕がない場合は、希望価格だけを追わないでください。まず、完了まで必要な資金と時間を整理します。
6.会社所有の土地を売却価格へすべて加算してよいですか?
一律の加算はできません。事業に不可欠な土地、販売用地、モデルハウス用地、事業に使っていない土地では、収益評価との関係が違います。借入や担保、税金、造成・撤去等の費用も確認します。
土地を使って得る利益を、企業価値へ織り込む場合があります。その際は、同じ価値を重ねて加えていないか点検してください。また、土地を事業から分けて保有する案もあります。その場合は、譲渡後の賃料や使用条件を反映した利益で比較します。
7.社名や住宅ブランドを残す希望は、どこまで契約にできますか?
維持期間、対象地域、商品名、ロゴ、ウェブサイト、旧経営者の氏名利用などを具体化して交渉できます。ただし、買い手の方針や取引条件によるため、永続的に残ると期待だけで判断しないことが大切です。
ブランドに込めた品質を守りたいのであれば、名称だけでなく、標準仕様、検査、補修窓口の扱いを話し合います。商標やドメインの権利者が会社と異なる場合は、譲渡・使用許諾の方法も整理します。言葉の継続と実際のサービスの継続を分けて考えてください。
8.住宅M&Aは、従業員へいつ説明すべきですか?
秘密保持と必要な手続の両方から、取引に応じて決めます。一律に最終日まで知らせない方法は適切とは限りません。事業譲渡による労働契約の移転では、本人への説明・協議と承諾のための時間が必要です。
株式譲渡で法人が続く場合も、許認可や施工の中心となる人の意向確認が実行条件に関係することがあります。対象者、伝える内容、説明者、質問の窓口、正式発表の順番を計画します。そして、不確かな情報を約束として伝えないようにします。
9.建設業許可の承継認可があれば、施工中の契約も全部移りますか?
許可上の地位と、施主や取引先との契約関係は分けて検討します。建設業の認可手続だけで、契約書の当事者、債権債務、必要な同意の整理まで終わると考えないでください。
株式譲渡、事業譲渡、合併、分割で法律関係が異なります。宅建業免許や建築士事務所登録にも別の確認が必要です。まず、取引の手法と対象をそろえた一覧を用意します。それを行政手続の専門家と、契約を確認する専門家で共有します。両者の前提を一致させることが重要です。
10.買い手が個人保証を引き受けると言えば、安心して署名できますか?
買い手の意向だけでは判断できません。金融機関等が旧経営者の保証をどの条件で解除するかを確認し、実行に必要な書類と日程を整理します。保証以外に、自宅などの担保、第三者の保証、会社への個人貸付が残っていないかも調べます。
実行後の対応になる提案を受けた場合は、未達時の保護と回収可能性を専門家と検討してください。受取額の大小と、売却後に残る個人の負担は別の判断項目です。両方を確認してから最終条件を決めます。
11.会社名を伏せた相談には、どの程度の情報が必要ですか?
初期には、主な事業、地域の大まかな範囲、売上規模、従業員数、希望時期、特に守りたい条件などから整理できます。住宅の写真、施主名、詳細住所、図面を最初から送る必要があるかは、相談先と共有目的を確認してください。
当サイトの売却相談フォームでは、会社名・屋号と電話番号は任意です。一方、氏名、メール、主な事業内容、相談内容は必須です。また、同意確認も必要です。「会社名を伏せられること」と「個人の連絡先も不要であること」は同じではありません。
12.手数料が0円なら、売却に関わる費用は何もかかりませんか?
住宅M&Aの譲渡相談について、当センターは着手金・中間金・月額報酬・成功報酬を0円としています。一方、税金、登記、許認可手続、資料取得等の費用は別に考えます。弁護士・税理士等への個別依頼まで、一律に無料になる意味ではありません。必要な業務と支払先を分けて確認します。
買い手側等の費用条件や支援の立場も含め、契約前の説明を確認してください。費用方針と支援内容は当センターについてで確認できます。価格だけでなく、専門家費用、税負担、残る債務、支払時期を反映した受取額で判断することが大切です。
売却をまだ決めていなくても、受注残と施工体制を整理できます。さらに、保証対応と退任時期も確認します。すると、単独継続や親族・従業員承継との比較がしやすくなります。住宅会社の売却・事業承継について相談する際は、希望価格に加え、「誰への約束を、どの状態で次へ渡したいか」をお伝えください。その条件を確認できる買い手と取引方法を探すことが、納得できる承継の出発点です。
住宅M&Aの準備を、現場と会社の約束を整理することから始める
売却価格と、安心して引き継げる条件を一緒に考える
住宅会社は、一棟の引渡しで顧客との関係が終わる事業ではありません。工事中の現場、点検を待つ顧客、長年協力してきた職人がいます。その約束を一覧にすると、買い手に伝えるべき価値が見えてきます。また、社長が退任する前に補うべき役割も明確になります。
まず、進行中の工事と今後の入出金を並べてください。次に、設計・施工管理・顧客対応の責任者を整理します。そのうえで、希望する売却時期と手元に残したい条件を考えます。すべての資料がそろう前でも、この三つが相談の起点になります。
住宅会社の売却・事業承継を相談する
住宅M&A総合センターでは、売主の相談料・着手金・月額報酬・中間金・成功報酬を0円とする支援を案内しています。外部の税理士・弁護士などに依頼する費用は別途確認が必要です。また、買い手側から受ける報酬や支援範囲も契約前に確認してください。
初期相談では、会社名を伏せて事業の概要から相談できます。フォームには氏名・メールアドレス等の必須項目があります。受注残や決算の全資料を入力する必要はありません。希望時期と現在の悩みを、わかる範囲からお知らせください。
支援の考え方は当センターについてでも確認できます。
参考文献・公表情報
2026年9月20日確認。企業当事者、行政機関、業界団体の公表資料を掲載しています。取引の発表日・実行日、統計の対象範囲を分けてご確認ください。
着工統計・改修市場と省エネ制度
- 国土交通省「建築着工統計調査報告(令和8年7月分)」。公表・対象時点:2026-08-31。
- 国土交通省「建築物リフォーム・リニューアル調査報告(令和8年度第1四半期受注分)」。公表・対象時点:2026-09-10。
- 国土交通省「令和7年4月1日から省エネ基準適合の全面義務化や構造関係規定の見直しなどが施行されます」。公表・対象時点:2024-04-16。
- 国土交通省 改正建築物省エネ法オンライン講座「建築物省エネ法関係のよくある質問」。2026年9月20日掲載版を確認。
- 国土交通省「建築確認・検査の対象となる建築物の規模等の見直し」。2026年9月20日掲載版を確認。
労務費・事業承継と株式交換の公表資料
- 国土交通省「令和8年3月から適用する公共工事設計労務単価について」。公表・対象時点:2026-02-17。
- 国土交通省 労務費に関する基準ポータルサイト「改正建設業法「令和7年12月施行分」説明会の資料と動画」。公表・対象時点:2025-12-25。
- 中小企業庁「事業承継を知る」。2026年9月20日掲載版を確認。
- 株式会社ヤマダホールディングス・株式会社ヒノキヤグループ「完全子会社化に関する株式交換契約締結(簡易株式交換)のお知らせ」。公表・対象時点:2022-02-10。
- 株式会社ヒノキヤグループ「沿革」。2026年9月20日掲載版を確認。
国内住宅会社の買収・資本提携
- 株式会社ロゴスホールディングス「会社概要・沿革」。2026年9月20日掲載版を確認。
- 株式会社ロゴスホールディングス「札証物産及び札証商事と豊栄建設との事業譲渡契約締結に関するお知らせ」。公表・対象時点:2026-04-29。
- 株式会社カシワバラ・コーポレーション「お客様の生涯と、より一層寄り添う企業へ。戸建住宅事業を展開する株式会社東京組を子会社化。」。公表・対象時点:2022-05-26。
- 無垢スタイル建築設計株式会社「無垢スタイル建築設計株式会社と株式会社カクニシビルダー、株式会社カクニシ都市開発の資本提携に関するお知らせ」。公表・対象時点:2022-03-15。
- 無垢スタイル建築設計株式会社「会社概要」。2026年9月20日掲載版を確認。
米国住宅事業の再編と情報管理
- 積水ハウス株式会社「Chesmar Homes, LLC等の持分取得及び特定子会社の異動に関するお知らせ」。公表・対象時点:2022-06-09。
- 積水ハウス株式会社「第73期第1四半期報告書」。公表・対象時点:2023-06-13。
- 積水ハウス株式会社「米国戸建住宅事業における連結子会社の再編に関するお知らせ」。公表・対象時点:2025-09-04。
- 積水ハウス株式会社「米国戸建住宅事業における連結子会社の再編の完了に関するお知らせ」。公表・対象時点:2026-01-06。
- 個人情報保護委員会「個人情報の保護に関する法律についてのガイドライン(通則編)」。2026年9月20日掲載版を確認。
許認可・建築士事務所・住宅保証
- 国土交通省近畿地方整備局「事業承継認可申請の手引き」。2026年9月20日掲載版を確認。
- 国土交通省「建設業許可事務ガイドラインについて」。2026年9月20日掲載版を確認。
- 国土交通省「宅地建物取引の免許について」。2026年9月20日掲載版を確認。
- 埼玉県「建築士法に関するQ&A」。2026年9月20日掲載版を確認。
- 国土交通省「住宅瑕疵担保履行法Q&A[2.新築住宅]」。2026年9月20日掲載版を確認。
雇用の承継と取引上の注意点
- 厚生労働省「「事業譲渡又は合併を行うに当たって会社等が留意すべき事項に関する指針」の一部改正について」。2026年9月20日掲載版を確認。
- 中小企業庁「M&Aに関するトラブルにご注意ください」。公表・対象時点:2024-08-30。